


Sommaire
Décryptage
497 millions de livres en un mois, et pas un centime d’intérêt. NS&I, la banque d’épargne de l’État britannique, redistribue cette somme par tirage au sort à ses 22 millions de détenteurs de Premium Bonds. Au tirage de septembre 2026, ERNIE a sorti 6 529 868 lots, de 25 £ à 1 million de livres.
Le taux de ce livret sans intérêts est passé de 3,80 % à 4,35 % en septembre 2026. La cote de gain suit : 21 000 pour 1 par livre placée, contre 22 000 auparavant (la hausse du taux, 18 août 2026). Lequel rapporte vraiment, du livret-loterie britannique ou du Livret A ? 1 000 £ laissées une année entière valent 43,50 £ d’espérance de gain, et zéro lot pour une majorité de détenteurs.
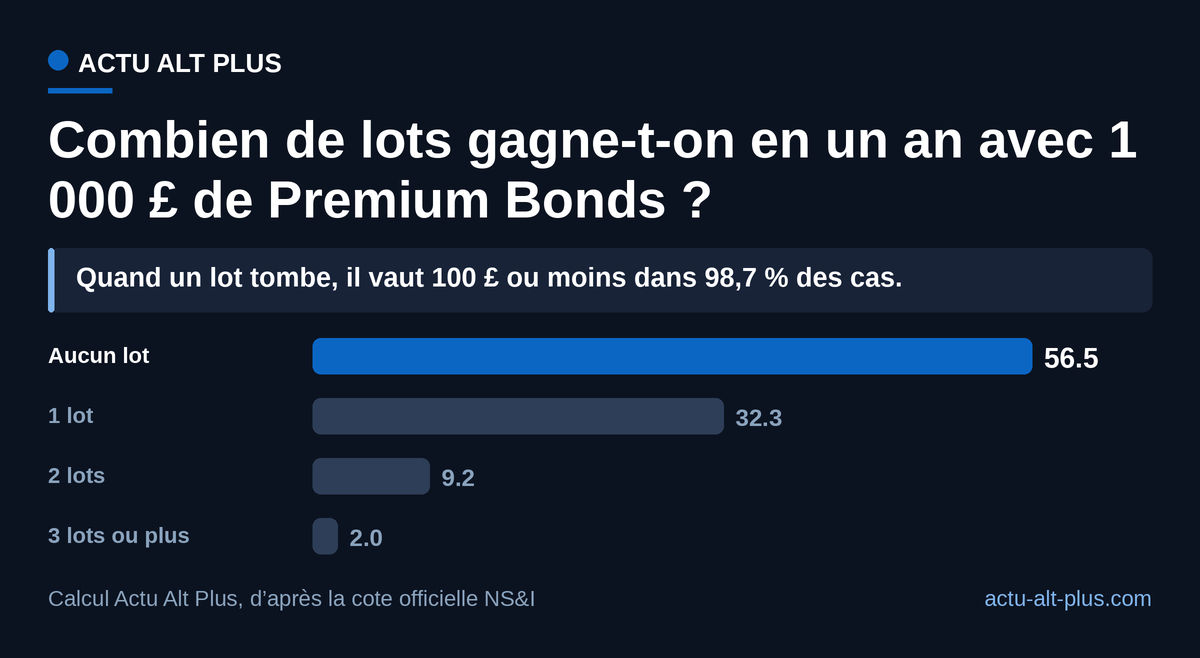
Avec 1 000 £ de Premium Bonds, 56,5 % des détenteurs ne gagnent rien en un an, contre 17 € garantis sur 1 000 € de Livret A au taux de 1,7 % du 1er août 2026. Tout l’écart tient à la forme de la grille des lots.
En bref
- Les Premium Bonds ne versent aucun intérêt : chaque livre placée devient un numéro, et NS&I redistribue l’équivalent d’un taux de 4,35 % sous forme de lots.
- Au tirage de septembre 2026, deux détenteurs ont gagné 1 million de livres, à Norwich et à Londres.
- 98,7 % des lots valent 100 £ ou moins, et les deux lots d’un million ne pèsent que 0,4 % de la cagnotte.
- Pour 1 000 £ placées un an, l’issue majoritaire est de ne rien gagner du tout.
Chaque livre placée devient un numéro
L’épargnant achète des obligations à 1 £ pièce, et chacune reçoit un numéro. Le placement démarre à 25 £ et s’arrête à 50 000 £ par personne, mineurs compris (la fiche produit de NS&I). En septembre 2026, 137 127 223 215 numéros étaient en lice.
ERNIE 5 fonctionne depuis février 2019. La machine tire ses chiffres en envoyant des photons à travers un capteur, un procédé quantique qui produit directement du binaire. Le tirage occupait plus de huit heures sur ERNIE 4 ; il tient en moins de quinze minutes, sur une puce plus petite qu’une pièce de 5 pence (la page d’ERNIE). Quinze minutes pour 6,5 millions de lots.
Les gains sont exonérés d’impôt sur le revenu et de taxe sur les plus-values au Royaume-Uni. Le capital ne produit rien par lui-même : la totalité du rendement passe par le hasard.
Le 18 août 2026, NS&I a relevé quatre autres produits dans le même mouvement : le Direct Saver de 3,45 % à 3,75 %, les Income Bonds de 3,40 % à 3,69 % brut, et ses obligations à un an Guaranteed Growth Bonds (de 4,72 % à 4,82 %) et Guaranteed Income Bonds (de 4,63 % à 4,72 % brut). Ces quatre-là versent de vrais intérêts.
Ce que 4,35 % veut dire pour 1 000 £
Ce taux mesure le rapport entre la cagnotte distribuée dans l’année et l’encours total. Personne ne le touche sous forme d’intérêts. Appliqué au portefeuille type, il donne 43,50 £ par an.
Cette moyenne est tirée vers le haut par une poignée de très gros lots. Le lot moyen de septembre vaut 76,13 £, le plus petit 25 £.
Un épargnant qui détient 1 000 £ joue 1 000 numéros, douze fois par an : 12 000 chances pour une cote de 21 000 pour 1, soit 0,571 lot attendu dans l’année. La probabilité de terminer bredouille s’établit à 56,5 %. Celle de décrocher exactement un lot, à 32,3 %. Deux lots, 9,2 %. Trois ou plus, 2,0 %. Le graphique ci-dessous répartit ces quatre issues.
Reprendre ce graphique ou citer ce chiffre
Citez ce chiffre en mentionnant Actu Alt Plus :
Ou réutilisez ce graphique librement sur votre site, attribution incluse :
Le détenteur médian de ce portefeuille finit donc l’année avec 0 £. Et quand il gagne, il touche 25, 50 ou 100 £ dans 98,7 % des cas.
À 50 000 £, le plafond autorisé, l’épargnant joue 600 000 numéros par an et attend 28,6 lots. À ce niveau, la loterie se comporte comme un livret, à 2 175 £ d’espérance annuelle.
Où va la cagnotte
NS&I a publié le 18 août la grille annoncée pour le tirage de septembre : 6 533 031 lots pour 497 326 725 £. Le tirage réalisé en a distribué 6 529 868, pour 497 086 175 £ (le tirage de septembre, 1er septembre 2026).
Deux lots d’un million de livres y figurent, comme en août. Les 95 suivants valent 100 000 £. En dessous, la grille s’aplatit très vite.
| Valeur du lot | Nombre de lots | Part de la cagnotte |
|---|---|---|
| 1 000 000 £ | 2 | 0,4 % |
| 100 000 £ | 95 | 1,9 % |
| 50 000 £ | 192 | 1,9 % |
| 25 000 £ | 382 | 1,9 % |
| 10 000 £ | 954 | 1,9 % |
| 5 000 £ | 1 909 | 1,9 % |
| 1 000 £ | 19 892 | 4,0 % |
| 500 £ | 59 676 | 6,0 % |
| 100 £ | 2 366 135 | 47,6 % |
| 50 £ | 2 366 135 | 23,8 % |
| 25 £ | 1 717 659 | 8,6 % |
Les lots de 25, 50 et 100 £ pèsent 6 449 929 unités, soit 98,7 % du total et 80 % de la cagnotte. À l’autre bout de la grille, les 3 534 lots de 5 000 £ et plus représentent 0,05 % des unités pour 10 % de la cagnotte. Les deux lots d’un million en absorbent 0,4 %.
Et chez nous ?
Le Livret A verse peu, et il verse à tout le monde
Le Livret A rapporte 1,7 % depuis le 1er août 2026, taux fixé par l’arrêté du 28 juillet 2026, et ses intérêts échappent à l’impôt sur le revenu comme aux prélèvements sociaux (la fiche Livret A). Le plafond de versements s’arrête à 22 950 €, contre plus du double, en livres, outre-Manche.
Ces 17 € d’intérêts tombent chaque année, pour tout le monde. Au plafond, les intérêts atteignent 390,15 € annuels, connus d’avance. Les sommes se lisent chacune dans sa monnaie : c’est le taux qui se compare, pas le montant.
AAP mesurait le 24 septembre 2026 le rendement réel du Livret A : 70 euros de pouvoir d’achat perdus chaque année sur 10 000 euros, face à une inflation de 2,4 %. La même érosion travaille les Premium Bonds, en livres, avec un capital qui reste intact et un pouvoir d’achat qui recule.
Les Premium Bonds paient leur taux à la moyenne, et rien du tout à plus d’un petit porteur sur deux. Le Livret A paie le même taux à chacun.
Deux millionnaires en septembre, 70 ans en novembre
Le gagnant de Norwich détient le maximum autorisé en Premium Bonds, et avait acheté l’obligation 484QT130447 en janvier 2022. Celui de Londres détient 45 500 £ et avait acheté le numéro 659VC982054 en janvier 2026, huit mois avant le tirage.
« ERNIE apporte un peu de joie automnale à deux détenteurs de Premium Bonds, à Norwich et à Londres, qui ont gagné 1 million de livres chacun », commente Andrew Westhead, directeur du réseau de détail de NS&I.
Que fait-on d’un million ? AAP a converti chaque palier de gain en années de SMIC et mètres carrés.
Les premières obligations ont été vendues en novembre 1956, et le produit fêtera ses 70 ans en novembre 2026. Depuis juin 1957, ERNIE a distribué 858 millions de lots, pour 42,8 milliards de livres. Pas un seul n’a porté d’intérêts.
Questions courantes
Un épargnant français peut-il acheter des Premium Bonds ?
NS&I demande d’avoir 16 ans et de disposer d’un compte bancaire britannique. La nationalité ne figure pas dans les conditions publiées, mais ce compte au Royaume-Uni reste la barrière pratique pour un résident français.
Peut-on récupérer son argent quand on veut ?
Oui. Le retrait se demande en ligne, par téléphone ou par courrier, sans préavis ni pénalité, et la somme arrive sur le compte bancaire en trois à cinq jours.
Au bout de combien de temps une obligation entre-t-elle dans un tirage ?
Il faut un mois calendaire complet de détention. Une obligation achetée en novembre participe au tirage de janvier, pas à celui de décembre.
Votre réaction :
Article créé en collaboration avec l’IA.
Les plus lus
- 1
 Grippe et Covid : la campagne s’ouvre le 13 octobre, et un seul rendez-vous suffit
- 2
 Ballon d’or : qui est le journaliste français qui vote, et combien pèse sa voix
- 3
 Ce qui change au 1er octobre 2026 : APL, gaz, franchises
- 4
 6 prix Nobel 2026 annoncés du 5 au 12 octobre, l’heure de Paris prix par prix
- 5
 Mont Royal, 3 803 m de dénivelé aux Mondiaux de Montréal
Nos dossiers
- Océan82
- Record du monde35
- Espace38
- Histoire89
- Famille96
- Évolution77
- Pouvoir d’achat123
- Climat119
Recevez notre sélection dans votre boîte mail
Le meilleur d’Actu Alt Plus : décryptages, chiffres et panoramas. Désinscription en 1 clic, zéro spam.
