Sommaire
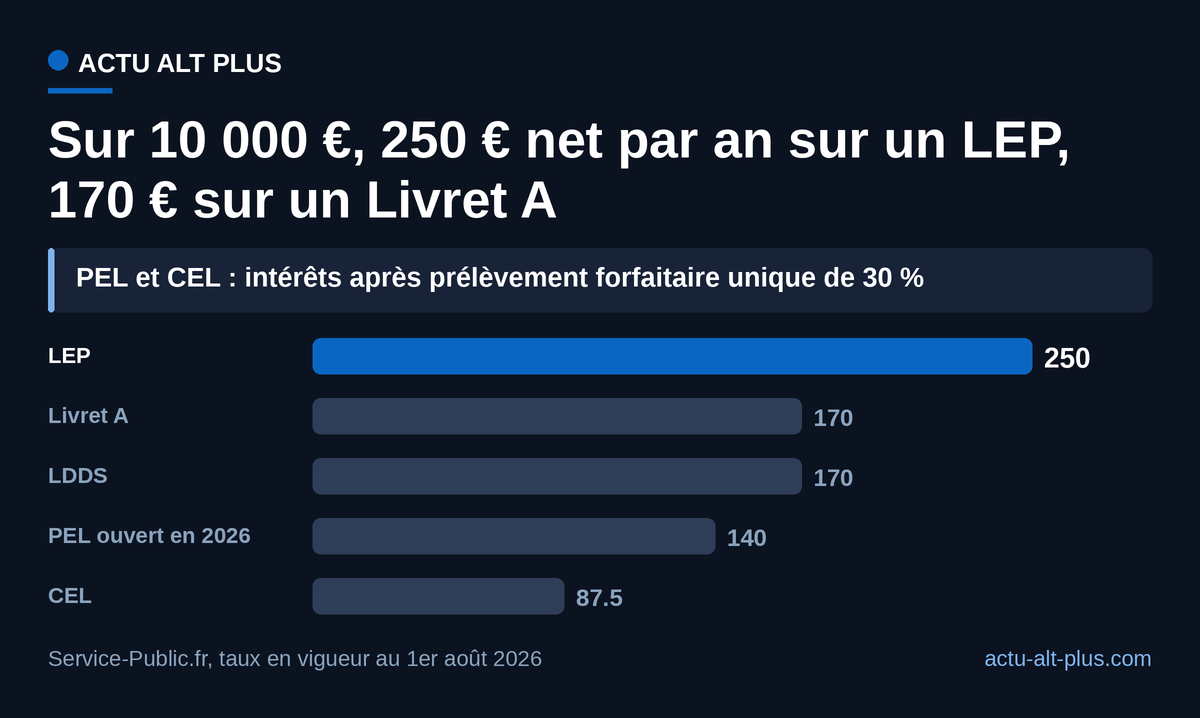
Parmi les livrets réglementés, celui qui rapporte le plus en 2026 est le LEP, à 2,50 % net d’impôt. Le Livret A et le LDDS suivent à 1,70 % depuis le 1er août 2026, un taux garanti jusqu’au 31 janvier 2027. Depuis le 1er août 2026, 10 000 € placés sur un LEP rapportent 250 € net par an, contre 170 € sur un Livret A.
Le LEP a une contrepartie : il est réservé aux revenus modestes. Une personne seule y a droit jusqu’à 23 028 € de revenu fiscal de référence, un couple jusqu’à 35 326 €, selon le barème 2026 du LEP. Au-dessus de ces seuils, le Livret A et le LDDS prennent le relais, sans impôt ni frais.
Quel livret rapporte le plus, en euros ?
Une fois l’impôt payé, le PEL perd son avance de taux. Ouvert en 2026, il affiche 2 % brut, mais ses intérêts subissent le prélèvement forfaitaire unique de 30 % : il sert 1,40 % net. Tout retrait avant quatre ans ferme le plan (fiche officielle du PEL). Le CEL, à 1,25 % brut, tombe à 0,875 % net après le même prélèvement (fiche officielle du CEL). Le Livret A, le LDDS, le LEP et le livret jeune échappent à l’impôt sur le revenu comme aux prélèvements sociaux.
Sur un an et à taux constant, le LEP arrive en tête jusqu’à son plafond, et le CEL ferme la marche.
| Placement | Taux | Plafond de dépôt | Net sur 1 000 € | Net sur 10 000 € | Net au plafond |
|---|---|---|---|---|---|
| LEP | 2,50 % | 10 000 € | 25 € | 250 € | 250 € |
| Livret A | 1,70 % | 22 950 € | 17 € | 170 € | 390,15 € |
| LDDS | 1,70 % | 12 000 € | 17 € | 170 € | 204 € |
| Livret jeune (12-25 ans) | 1,70 % minimum | 1 600 € | 17 € | au-delà du plafond | 27,20 € |
| PEL ouvert en 2026 | 2 % brut | 61 200 € | 14 € | 140 € | 856,80 € |
| CEL | 1,25 % brut | 15 300 € | 8,75 € | 87,50 € | 133,88 € |
Au plafond, le PEL semble l’emporter avec 856,80 € par an. Il faut pourtant immobiliser 61 200 € pendant au moins quatre ans. Pour une épargne de précaution, retirable à tout moment, le trio à remplir reste LEP, Livret A et LDDS. Garni au maximum, il rapporte 844,15 € net par an à une personne éligible au LEP, selon notre calcul.
Les intérêts se calculent par quinzaine, le 1er et le 16 de chaque mois. Un dépôt fait le 10 rapporte dès le 16 ; un dépôt fait le 20 attend le 1er du mois suivant (règles du Livret A). Les montants du tableau supposent une année pleine au même taux, ce que la réglementation ne garantit que jusqu’au 31 janvier 2027.
Vos intérêts sur un an, livret par livret
Intérêts sur un an : 250,00 €
Exemple : 10 000 € sur un LEP à 2,50 % = 250,00 €.
Calcul : somme × taux net ÷ 100, sur douze mois à taux constant. Taux nets au 1er août 2026 : LEP 2,5 ; Livret A et LDDS 1,7 ; PEL ouvert en 2026 1,4 ; CEL 0,875. Source : Service-Public.fr.
Taux du Livret A en 2026 : pourquoi 1,70 % ?
Le Livret A rapportait 1,50 % depuis le 1er février 2026, rappelle le récapitulatif de Service-Public. Son taux suit une formule réglementaire, recalculée tous les six mois par la Banque de France à partir des taux interbancaires de la zone euro et de l’inflation. De janvier à juin 2026, l’inflation hors tabac a atteint 1,52 % en moyenne et le taux interbancaire €STR 1,95 %, selon le communiqué de la Banque de France.
Le Livret A à 1,70 % reste sous l’inflation. L’Insee a mesuré une hausse des prix de 3,1 % sur un an en septembre 2026 (indice des prix de septembre), tirée par l’énergie à +21,3 %. Sur 10 000 €, le rendement réel du Livret A est donc négatif d’environ 140 € par an. Le 24 septembre, AAP chiffrait cette perte à 70 € par an sur un Livret A de 10 000 €. Celui du LEP l’est d’environ 60 €.
Pourquoi le LEP rapporte-t-il plus que le Livret A ?
Au 1er août 2026, la formule réglementaire aurait fait tomber le LEP à 2,20 %. Le gouvernement l’a maintenu, sur préconisation du gouverneur de la Banque de France (annonce du gouvernement), pour un livret conçu pour protéger l’épargne des ménages modestes. Le placement a trouvé son public : plus de 12 millions de personnes détiennent un LEP, contre 7 millions en 2020, selon le gouverneur de la Banque de France.
Reprendre ce graphique ou citer ce chiffre
Citez ce chiffre en mentionnant Actu Alt Plus :
Ou réutilisez ce graphique librement sur votre site, attribution incluse :
LEP : quelles conditions en 2026 ?
Il faut être domicilié fiscalement en France, rester sous le plafond de revenu et ne détenir qu’un seul LEP. Le plafond dépend du nombre de parts : 23 028 € de revenu fiscal de référence pour 1 part, 29 177 € pour 1,5 part. Il atteint 35 326 € pour 2 parts et 47 624 € pour 3 parts, en métropole. La banque se fonde sur l’avis d’imposition 2025 ou 2026, selon la date de la demande.
Les dépôts plafonnent à 10 000 €, intérêts non compris. Chaque membre d’un couple marié ou pacsé peut ouvrir le sien. Le retrait reste libre, à tout moment, sans fermer le livret.
L’ordre de remplissage en découle : le LEP d’abord si vos revenus le permettent, puis le Livret A et le LDDS, et le PEL seulement pour une somme qui peut dormir quatre ans.
Un couple éligible qui remplit ses deux LEP touche 500 € net par an.
Votre réaction :
Article créé en collaboration avec l’IA.
Les plus lus
- 1
 Céline Dion en concert : dernières dates, horaires et billets
- 2
 Moins de 4 heures de sommeil : à l’effort, le cerveau lâche avant le muscle
- 3
 Halloween 2026 tombe le samedi 31 octobre, d’où vient la fête ?
- 4
 Prix Goncourt 2026, 8 romans en lice pour 4 places à la troisième sélection du 27 octobre
- 5
 Film d’horreur au cinéma en ce moment : lequel voir pour Halloween, et dès quel âge ?
Nos dossiers
Recevez notre sélection dans votre boîte mail
Le meilleur d’Actu Alt Plus : décryptages, chiffres et panoramas. Désinscription en 1 clic, zéro spam.