


Le chiffre
Depuis le 1er février, votre Livret A vous rapporte 1,5 %. Au 1er août, ce sera davantage : le ministre de l’Économie a confirmé le 30 juin sur BFM TV que le taux allait remonter, une première depuis février 2023. Après trois baisses d’affilée, le placement préféré des Français reprend un peu de couleur. La question qui compte pour vous n’est plus de savoir s’il monte, mais de combien, et ce que cela changera concrètement sur votre relevé.
1,8 %le scénario le plus probable au 1er août 2026, contre 1,5 % aujourd’hui
Pourquoi le taux remonte enfin
Le calcul n’a rien de mystérieux. Le taux du Livret A suit une formule réglementaire : la moyenne, sur six mois, de l’inflation hors tabac et de l’€STR, le principal taux monétaire de court terme de la zone euro, arrondie au dixième de point. Or l’inflation est repartie à la hausse au printemps, dans le sillage des tensions sur l’énergie, pendant que les taux monétaires restaient élevés. Mécaniquement, la rémunération remonte.
Les chiffres du printemps donnent le ton. L’Insee a estimé l’inflation de juin à 1,8 %, et la moyenne semestrielle de l’€STR s’établit à 1,95 %. En passant ces données dans la formule, on tombe autour de 1,74 %, soit 1,7 % après un arrondi classique, ou 1,8 % si l’arrondi se fait au point supérieur. Pour le directeur du Cercle de l’Épargne, cité par Club Patrimoine, le scénario à 1,8 % tient la corde.
Reste une inconnue : la décision n’est pas automatique. Le gouverneur de la Banque de France remet une recommandation, que le gouvernement peut suivre ou nuancer selon la conjoncture.
Ce que ça change sur votre relevé
Voilà le nerf de la guerre. À 1,8 %, un Livret A garni de 7 800 euros, l’encours moyen en France, rapporterait environ 23 euros d’intérêts sur une année pleine. Au plafond de 22 950 euros, le supplément grimpe à près de 69 euros. De quoi s’offrir un plein d’essence, pas de quoi changer de vie.
Encours moyen de 7 800 € +23 €/an
Au plafond de 22 950 € +69 €/an
Unité : intérêts annuels bruts, hypothèse d’un taux porté à 1,8 %. Période : année pleine. Limite : gains théoriques, le taux définitif ne sera connu que le 15 juillet, dans une fourchette de 1,7 à 1,8 %.
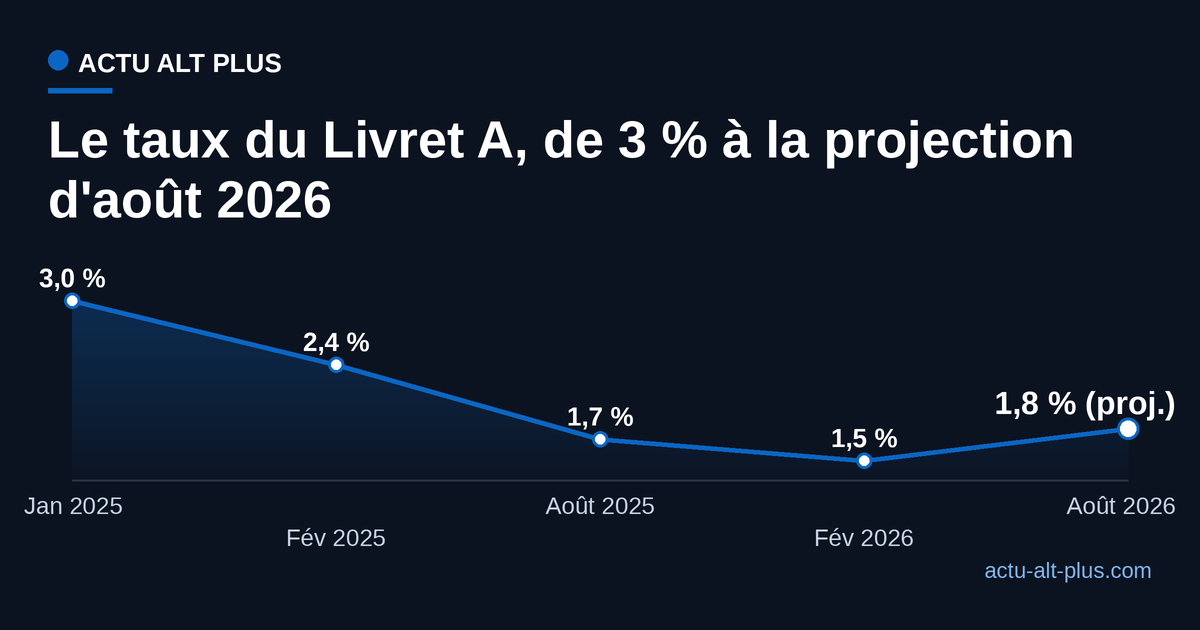
Remis dans la durée, le mouvement reste modeste. Le Livret A sort d’une longue glissade : 3 % au début 2025, puis 2,4 %, 1,7 % et 1,5 % au fil des révisions. La hausse d’août ne fait qu’effacer la dernière marche.
Reprendre ce graphique ou citer ce chiffre
Citez ce chiffre en mentionnant Actu Alt Plus :
Ou réutilisez ce graphique librement sur votre site, attribution incluse :
Rien d’un pactole, donc, mais un signal : le cycle de baisse entamé il y a dix-huit mois marque une pause.
Le LEP, plus généreux et pourtant boudé
Si vos revenus le permettent, le Livret d’épargne populaire reste bien plus intéressant. Rémunéré 2,5 % aujourd’hui, il pourrait grimper autour de 2,8 %, voire 3 % dans certains scénarios évoqués par la presse spécialisée. Il reste pourtant sous-utilisé : environ 11 millions de LEP ouverts pour près de 30 millions de Français éligibles. Si vous entrez dans les plafonds de revenus, l’écart de rendement mérite vraiment le détour.
Reste que, même dopé, le Livret A ne suit pas tout à fait la vie chère. À 1,8 %, sa rémunération moyenne sur l’année ressortirait à 1,64 %, sous les 2 % d’inflation attendus pour 2026. Votre épargne perd donc encore un peu de pouvoir d’achat, juste un peu moins qu’avant.
Le verdict tombera le 15 juillet, quand la Banque de France remettra sa recommandation au gouvernement. D’ici là, rien ne presse : la hausse s’appliquera au 1er août sur chaque euro déjà posé. Un rendez-vous d’été à cocher, calculette à portée de main.
Votre réaction :
Article créé en collaboration avec l’IA.
Les plus lus
- 1
 Taratata 600 : la date d’enregistrement et celle de diffusion
- 2
 Prix du roman Fnac 2026 : « C’était ça ou mourir » lauréat
- 3
 Résultats des évaluations nationales 2026, dès le 21 septembre
- 4
 Mondiaux de cyclisme : le maillot arc-en-ciel rapporte 8 000 euros, moins qu’une étape du Tour
- 5
 1,661 mètre à Marseille, le zéro qui fixe l’altitude de toute la France continentale
Nos dossiers
- France395
- Science281
- Culture197
- Consommation175
- Santé publique169
- Patrimoine167
- IA167
- Sport160
Recevez notre sélection dans votre boîte mail
Le meilleur d’Actu Alt Plus : décryptages, chiffres et panoramas. Désinscription en 1 clic, zéro spam.
