


Sommaire
Dans ce dossier : La dispense de prélèvement forfaitaire se demande à sa banque avant le 30 novembre 2026 · 3 articles liés
Décryptage
Le modèle de dispense de prélèvement forfaitaire existe déjà : le fisc publie lui-même l’attestation sur l’honneur. Il suffit de la recopier, de la signer et de la remettre à votre banque au plus tard le 30 novembre 2026. Elle vous évite l’acompte de 12,8 % retenu sur vos intérêts de 2027.
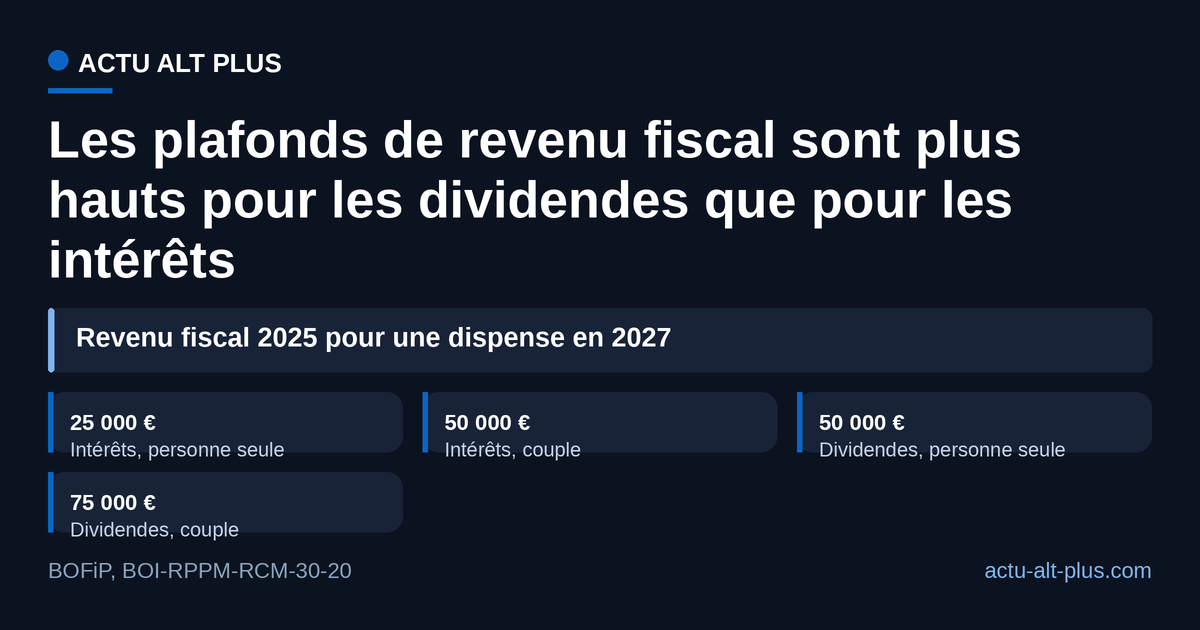
Pour être dispensé en 2027, votre revenu fiscal de référence 2025 doit rester sous 25 000 euros (personne seule) ou 50 000 euros (couple), et la demande partir au plus tard le 30 novembre 2026. La lettre type officielle porte la référence BOI-LETTRE-000214 au Bulletin officiel des finances publiques (BOFiP), et la page Service-public y renvoie.
Quel modèle de dispense de prélèvement forfaitaire envoyer ?
Voici la version pour les intérêts (livrets bancaires fiscalisés, comptes à terme, obligations), adaptée de la lettre officielle aux dates de 2026. Remplacez les crochets et gardez un seul des deux seuils.
[Prénom Nom], demeurant [adresse].
À l’attention de [nom de la banque], [adresse de l’agence].
Objet : demande de dispense du prélèvement forfaitaire non libératoire.
Je soussigné(e) [Prénom Nom] demande à être dispensé(e) du prélèvement prévu au I de l’article 125 A du code général des impôts sur les intérêts qui me seront versés en 2027.
À lire aussiQui a droit à la dispense de prélèvement forfaitaire non libératoire avant le 30 novembre ? · 10 novembre
J’atteste sur l’honneur que le revenu fiscal de référence de mon foyer, porté sur mon avis d’imposition établi en 2026 au titre des revenus de 2025, est inférieur à 25 000 euros.
[Pour un couple soumis à imposition commune : 50 000 euros.]
Fait à [ville], le [date].
Signature
Vous touchez des dividendes ? Le même texte vaut, avec « article 117 quater » à la place de « article 125 A », « dividendes » au lieu d’« intérêts » et des seuils de 50 000 et 75 000 euros. La banque a besoin de votre identité, de votre adresse, de la phrase sur l’honneur, de la date et de la signature.
Qui peut signer cette attestation ?
Tout foyer dont le revenu fiscal de référence de l’avant-dernière année reste sous le plafond. Le chiffre retenu est celui du foyer entier, imprimé sur l’avis d’imposition reçu en 2026, et non votre salaire ni le total de vos intérêts. Les plafonds fixés par le BOFiP sont plus élevés pour les dividendes que pour les intérêts.
Reprendre ce graphique ou citer ce chiffre
Citez ce chiffre en mentionnant Actu Alt Plus :
Ou réutilisez ce graphique librement sur votre site, attribution incluse :
Le compte joint change la signature. Si ses cotitulaires n’appartenaient pas au même foyer fiscal en 2025 (des concubins, un parent et un enfant majeur qui déclare seul), tous signent ensemble la demande. Des époux qui déclaraient séparément en 2025 et partagent un compte doivent chacun rester sous le seuil.
Comment l’envoyer à sa banque ?
Sur papier libre, par courrier ou par un formulaire en ligne : la doctrine fiscale admet que la banque conserve la demande sous forme électronique. Souvent, c’est la banque qui envoie son propre formulaire d’attestation à retourner complété, note la fiche Service-public.
Comptez une attestation par établissement : deux banques, deux lettres. Un nouveau client peut déposer sa demande à l’ouverture du compte, même après le 30 novembre, et les intérêts de ce produit perçus dans l’année sont alors dispensés. En cas de transfert de vos comptes, il faut recommencer auprès de la nouvelle banque.
Pour l’assurance vie, faut-il la demander avant le 30 novembre ?
Non. Pour un rachat d’assurance vie, la demande se fait au plus tard au moment de l’encaissement. La même règle vaut pour les contrats de capitalisation. L’acompte y dépend de l’âge du contrat : 7,5 % au-delà de huit ans, 12,8 % avant.
Que veut dire prélèvement forfaitaire « non libératoire » ?
Les 12,8 % retenus par la banque forment un acompte d’impôt sur le revenu. Au printemps suivant, la déclaration recalcule l’impôt dû et l’excédent vous est restitué. La dispense de prélèvement forfaitaire vous évite seulement d’avancer cet argent. Sur 1 000 euros d’intérêts versés en 2027, 128 euros restent sur votre compte au lieu d’attendre la déclaration de 2028. L’impôt final ne change pas.
Que risque-t-on si l’on se trompe ?
Une amende de 10 % du prélèvement évité à tort, prévue par l’article 1740-0 B du code général des impôts. Sur 1 000 euros d’intérêts, l’erreur coûte 12,80 euros, en plus de l’impôt normalement dû.
Une demande peut aussi être révoquée : la révocation ne vaut que pour les revenus perçus après elle. Avant de signer, un seul chiffre compte : la ligne « revenu fiscal de référence » de l’avis d’imposition reçu en 2026.
Votre réaction :
Article créé en collaboration avec l’IA.
Les plus lus
- 1
 Prochaine grève novembre 2026 : mardi 10, puis mardi 17 novembre
- 2
 Billetterie Miss France 2027 : toujours pas ouverte au 12 novembre
- 3
 Manifestation 14 novembre 2026 : villes, horaires et suite
- 4
 Grève 17 novembre : Matignon sans annonce, trafic attendu le 16
- 5
 Super Loto vendredi 13 : combien de numéros cocher, 22 M€ samedi
Nos dossiers
Recevez notre sélection dans votre boîte mail
Le meilleur d’Actu Alt Plus : décryptages, chiffres et panoramas. Désinscription en 1 clic, zéro spam.
