


Sommaire
- Qu'est-ce que la dispense de prélèvement forfaitaire non libératoire ?
- Qui peut demander la dispense en 2026 ?
- Combien d'argent reste sur votre compte ?
- Pourquoi 12,8 %, et qui gagne vraiment à la demander ?
- La dispense de prélèvement forfaitaire est-elle obligatoire ?
- Existe-t-il une dispense de prélèvement forfaitaire pour l'assurance vie ?
- Que faire si vous ratez le 30 novembre 2026 ?
Dans ce dossier : La dispense de prélèvement forfaitaire se demande à sa banque avant le 30 novembre 2026
Décryptage
La dispense de prélèvement forfaitaire non libératoire empêche votre banque de retenir 12,8 % d’impôt sur vos intérêts et dividendes au moment où elle les verse. Un célibataire dont le revenu fiscal de référence 2025 est inférieur à 25 000 euros peut demander, avant le 30 novembre 2026, à ne pas subir le prélèvement de 12,8 % sur ses intérêts de 2027. Pour un couple marié ou pacsé, le seuil est de 50 000 euros.
La demande se fait auprès de la banque, pas du fisc, par une attestation sur l’honneur. Elle ne réduit pas l’impôt : elle évite de l’avancer.
Qu’est-ce que la dispense de prélèvement forfaitaire non libératoire ?
C’est une demande qui interdit à votre banque de prélever l’impôt sur vos revenus d’épargne au moment du versement. Sans elle, la banque retient un acompte. Selon la fiche assurance vie de Service-public, ce prélèvement « constitue un acompte à l’impôt sur le revenu » et « l’imposition définitive a lieu lors de la déclaration de revenus ».
« Non libératoire » veut donc dire que ce prélèvement ne solde rien. Les intérêts versés en 2027 se déclarent au printemps 2028 et l’impôt se calcule à ce moment-là. Les prélèvements sociaux restent retenus à la source : « la dispense ne concerne pas les prélèvements sociaux », précise la page d’impots.gouv.
Qui peut demander la dispense en 2026 ?
Tout foyer dont le revenu fiscal de référence de l’avant-dernière année reste sous le plafond. Pour une dispense valable en 2027, c’est le revenu 2025, inscrit sur l’avis d’imposition reçu en 2026.
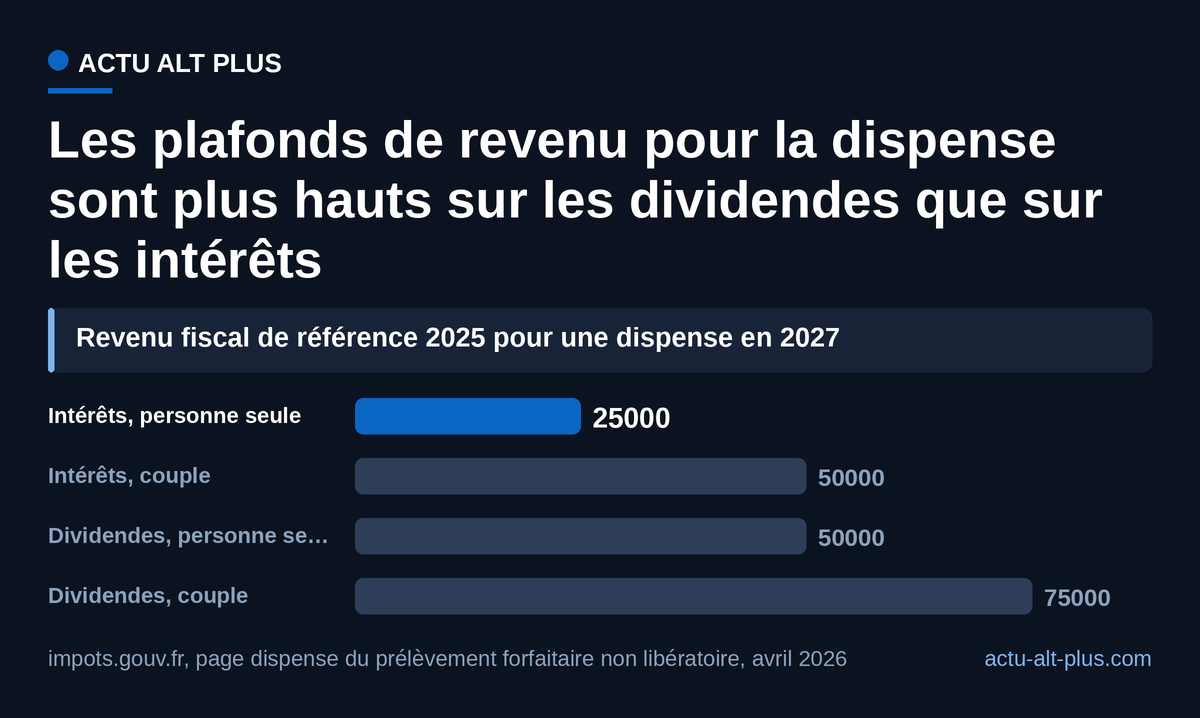
Les plafonds changent avec ce que rapporte votre épargne. Sur les intérêts, ils sont de 25 000 euros pour une personne seule et de 50 000 euros pour un couple. Sur les dividendes, ils montent à 50 000 et 75 000 euros. Un couple à 60 000 euros de revenu fiscal peut ainsi être dispensé sur ses dividendes, pas sur son compte à terme.
Au-dessus des plafonds, la demande est impossible. Les livrets réglementés (Livret A, LDDS, LEP) échappent à la question : ils sont exonérés d’impôt.
Reprendre ce graphique ou citer ce chiffre
Citez ce chiffre en mentionnant Actu Alt Plus :
Ou réutilisez ce graphique librement sur votre site, attribution incluse :
Combien d’argent reste sur votre compte ?
Prenons 10 000 euros placés sur un compte à terme à 3 % par an, un taux d’exemple. Ils rapportent 300 euros d’intérêts en 2027. Sans dispense, la banque en retient 38,40 euros d’impôt.
À lire aussi37,63 euros par an sur un Livret A de 30 000 euros, la taxe proposée par la Cour des comptes · 27 septembre
Pour un foyer non imposable, cette somme reste chez le fisc jusqu’à son avis d’imposition de 2028. Un couple qui place 30 000 euros au même taux touche 900 euros : avec la dispense, 115,20 euros d’impôt restent sur son compte jusqu’à la déclaration.
Les prélèvements sociaux partent quand même. Sur les 300 euros, 55,80 euros sont retenus, au taux de 18,6 % appliqué aux revenus de placement depuis le 1er janvier 2026. Le simulateur ci-dessous refait le calcul avec votre somme et votre taux.
L’avance d’impôt que la dispense vous évite
Résultat : 38,40 €
Exemple : 10 000 € à 3 % = 300 € d’intérêts, dont 38,40 € d’impôt non prélevé.
Calcul : somme × taux × 12,8 %, sur une année pleine et un solde stable, hors prélèvements sociaux. Source : impots.gouv.fr, taux du prélèvement forfaitaire non libératoire.
Pourquoi 12,8 %, et qui gagne vraiment à la demander ?
Le taux recopie la part d’impôt de la flat tax. Le prélèvement forfaitaire unique « est constitué de l’impôt sur le revenu (12,8 %) et des prélèvements sociaux », rappelle la fiche revenus d’épargne de Service-public.
Si vous restez à la flat tax, l’avance égale l’impôt final : la dispense fait seulement gagner du temps. Le gain réel va aux foyers non imposables et à ceux que le barème taxe à moins de 12,8 %. Pour eux, l’avance dépasse l’impôt dû. Le trop-perçu n’est rendu qu’après la déclaration.
La dispense de prélèvement forfaitaire est-elle obligatoire ?
Non. Sans démarche de votre part, la banque applique le prélèvement, appelé aussi prélèvement forfaitaire obligatoire. La dispense est une option, ouverte aux seuls foyers sous les plafonds.
Elle passe par une attestation sur l’honneur : « en général, l’établissement vous envoie un formulaire », note Service-public. Elle vaut pour une seule année et se remet à chaque banque qui vous verse des revenus. La demande de dispense à sa banque se refait donc chaque automne.
Existe-t-il une dispense de prélèvement forfaitaire pour l’assurance vie ?
Oui, avec un calendrier plus souple. Pour l’assurance vie, « la demande de dispense peut être formulée au plus tard à l’encaissement des revenus », indique impots.gouv : elle peut accompagner la demande de rachat. Les plafonds sont ceux des intérêts, 25 000 euros pour un célibataire et 50 000 euros pour un couple.
Le prélèvement évité vaut 12,8 % des gains sur un contrat de moins de huit ans. Après huit ans, il tombe à 7,5 % tant que l’ensemble des primes versées reste sous 150 000 euros. Un abattement de 4 600 euros (9 200 euros pour un couple) s’applique alors aux gains lors du calcul de l’impôt final. Les prélèvements sociaux restent de 17,2 % sur ces contrats, selon Service-public.
Que faire si vous ratez le 30 novembre 2026 ?
Rien n’est perdu : l’argent est seulement immobilisé plus longtemps. Votre banque prélèvera 12,8 % sur vos intérêts de 2027, puis ce montant viendra en déduction de l’impôt calculé au printemps 2028. Si l’avance dépasse l’impôt dû, le surplus vous est remboursé après l’avis d’imposition.
Pour l’assurance vie, la demande reste possible jusqu’au rachat. Pour vos intérêts de 2028, l’attestation doit arriver à la banque avant le 30 novembre 2027.
Votre réaction :
Article créé en collaboration avec l’IA.
Les plus lus
- 1
 Prochaine grève novembre 2026 : mardi 10, puis mardi 17 novembre
- 2
 Billetterie Miss France 2027, ouverture et prix des places
- 3
 Loto vendredi 13 novembre 2026, 13 M€ minimum et grille à 3 €
- 4
 Grève 5 novembre 2026 avion : la DGAC ne demande aucune annulation
- 5
 Super Loto du vendredi 13 : combien de numéros cocher, de 5 à 9
Nos dossiers
Recevez notre sélection dans votre boîte mail
Le meilleur d’Actu Alt Plus : décryptages, chiffres et panoramas. Désinscription en 1 clic, zéro spam.
