


Sommaire
Décryptage
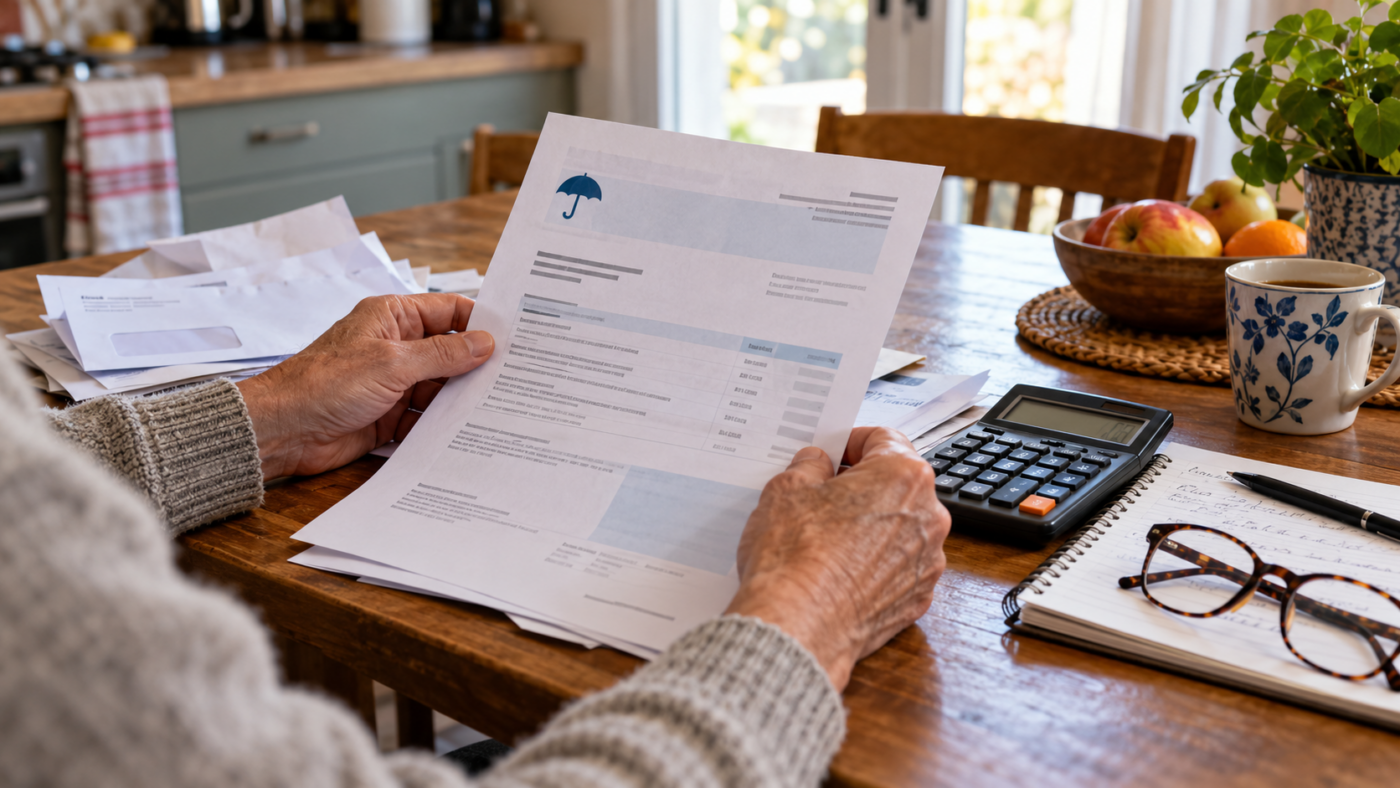
Une mutuelle augmente tous les ans parce que les soins qu’elle rembourse coûtent plus cher, que l’Assurance maladie lui transfère une partie de ses dépenses et que l’État la taxe. En France, les cotisations de complémentaire santé devraient augmenter de 4,1 à 10,8 % en 2027, selon les projections d’actuaires publiées en septembre 2026. Rien ne bloque cette hausse : le Conseil constitutionnel a abrogé le 23 octobre 2026 le gel des tarifs voté pour 2026, et le budget 2027 n’en prévoit pas.
Citer ce chiffre
Citez ce chiffre en mentionnant Actu Alt Plus :
En bref
- +4,1 à +10,8 % : la hausse des cotisations attendue en 2027 par les actuaires, sans gel des tarifs.
- Vieillissement, réforme du 100 % santé et transferts de l’Assurance maladie alourdissent chaque année la facture des complémentaires.
- Sur une cotisation de 60 euros par mois, la hausse 2027 coûtera de 36 à 78 euros de plus sur l’année.
- Un contrat individuel se résilie à tout moment après un an, sans frais.
Pourquoi ma mutuelle augmente-t-elle tous les ans ?
Trois causes reviennent chaque automne. Les dépenses de santé grossissent avec le vieillissement de la population. La réforme du 100 % santé, qui rembourse intégralement certaines lunettes, prothèses dentaires et aides auditives, pèse sur les comptes des complémentaires. Enfin, l’Assurance maladie leur transfère une partie de ses remboursements. Ce sont les trois raisons que citent les cabinets d’actuaires repris par la synthèse de Meilleurtaux.
Matthias Savignac, président de la MGEN, chiffre ces transferts à 3 milliards d’euros. Le 6 octobre 2026 sur BFM Business, il a annoncé une hausse de 8 % des cotisations de sa mutuelle en 2027. « Nous allons reporter toutes les charges transférées par l’Assurance maladie sur les cotisations », rapporte France Épargne.
En 2023, le résultat technique des complémentaires en santé est devenu négatif, une première depuis 2011. En 2024, elles ont collecté 46,5 milliards d’euros de cotisations (+8,2 %) et versé 36,8 milliards de prestations (+5,4 %), d’après le rapport annuel de la DREES, le service statistique des ministères sociaux. Les tarifs ont monté plus vite que les remboursements : le résultat est revenu à +1,6 % des cotisations.
Les hausses s’empilent depuis 2024. Les mutuelles de la Mutualité française ont augmenté leurs tarifs de 8 % en 2024 puis de 6 % en 2025, selon Public Sénat. Pour 2026, elles annonçaient +4,3 % sur les contrats individuels et +4,7 % sur les contrats d’entreprise, malgré le gel voté, rapportait la même rédaction.
Quelle augmentation de mutuelle en 2027 ?
Deux cabinets d’actuaires ont publié leurs projections en septembre 2026, détaille Moneyvox. Addactis anticipe de +5 à +10,8 % sur les contrats individuels et de +4,1 à +10,8 % sur les contrats collectifs d’entreprise. Facts & Figures table sur +7 % en moyenne pour les contrats individuels, hors effet de l’âge : le passage dans une tranche supérieure s’ajoute à ce chiffre.
Une cotisation individuelle de 60 euros par mois, médiane à 40 ans selon Meilleurtaux, coûtera de 36 à 78 euros de plus sur l’année 2027, selon notre calcul à partir de la fourchette d’Addactis. À 107 euros par mois, médiane à 70 ans, la hausse va d’environ 64 à 139 euros par an. Les retraités encaissent les plus fortes hausses en euros.
Le budget de la Sécurité sociale pèse aussi. Le projet pour 2027 prolonge d’un an la contribution exceptionnelle de 2,05 % sur les cotisations santé, pour un rendement attendu de 1,1 milliard d’euros, selon jechange. Créée pour 2026, elle était accompagnée d’un gel des tarifs censé empêcher sa répercussion sur les assurés. Le texte 2027 n’en prévoit pas, et son vote définitif est attendu en décembre 2026.
Sur une cotisation de 60 euros, cette contribution représente 1,09 euro par mois, environ 13 euros sur l’année. Public Sénat a filmé la séance où les sénateurs ont rétabli cette taxe d’un milliard d’euros dans le budget de la Sécurité sociale.
Où vont les euros d’une cotisation mensuelle ?
La taxe de solidarité additionnelle prélève 13,27 % sur les contrats responsables classiques, qui pesaient 93,1 % des cotisations en 2022, selon la fiche fiscale de la DREES. Une partie finance la complémentaire santé solidaire des ménages modestes, le reste va surtout à la branche maladie de la Sécurité sociale. Hors taxe, la cotisation se partage entre les soins remboursés (79 % en 2024), les frais de gestion (18,8 %) et le résultat de l’organisme (1,6 %).
Appliquées à une cotisation de 60 euros par mois, ces parts laissent 41,85 euros aux soins remboursés. La taxe en prend 7,03 euros. Les frais de gestion pèsent 9,96 euros, plus que la taxe.
| Poste | Part (DREES) | Sur 60 € par mois (40 ans) | Sur 107 € par mois (70 ans) |
|---|---|---|---|
| Taxe de solidarité additionnelle | 13,27 % du hors-taxe | 7,03 € | 12,54 € |
| Soins remboursés | 79 % | 41,85 € | 74,63 € |
| Frais de gestion | 18,8 % | 9,96 € | 17,76 € |
| Résultat de l’organisme | 1,6 % | 0,85 € | 1,51 € |
Les hausses de 2026 étaient-elles légales ?
Elles ne peuvent plus être contestées au nom du gel, abrogé par le Conseil constitutionnel le 23 octobre 2026. L’article 13 de la loi de financement de la Sécurité sociale pour 2026 obligeait les complémentaires à maintenir leurs tarifs de 2025. Nombre d’assurés ont pourtant vu leur cotisation monter en janvier. Le 24 juillet 2026, le Conseil d’État a transmis deux questions prioritaires de constitutionnalité, portées notamment par la Mutualité française et la Fédération française de l’assurance.
La décision du 23 octobre 2026 juge que ce blocage porte une atteinte disproportionnée à la liberté d’entreprendre et à la liberté contractuelle. L’abrogation vaut dès la publication et s’applique aux litiges non jugés définitivement à cette date. Pour Marie-Amandine Stévenin, présidente de Que Choisir Ensemble, c’est « un coup dur pour les consommateurs ».
Pourquoi la France paie-t-elle autant de mutuelle ?
La complémentaire paie une grande part de ce que la Sécurité sociale ne rembourse pas, si bien que les ménages français règlent peu de soins de leur poche. En 2023, ce reste à charge représentait 10,2 % de la dépense courante de santé en France, selon la comparaison internationale de la DREES. Il atteignait 11,1 % en Allemagne, 14,8 % en moyenne dans l’Union européenne et 23,6 % en Italie.
- France 10,2 %
- Allemagne 11,1 %
- Moyenne de l’UE 14,8 %
- Italie 23,6 %
Ce reste à charge pèse 1,1 % du revenu disponible des Français, contre 1,5 % en moyenne dans l’Union européenne. Le calcul exclut les cotisations de mutuelle. Ce que le ménage ne paie pas chez le médecin, il le règle chaque mois à sa complémentaire.
Résilier sa mutuelle, quand et comment ?
Un contrat individuel de complémentaire santé se résilie à tout moment après un an d’engagement, rappelle Service-public.fr. Cette résiliation dite infra-annuelle, sans frais ni pénalité, existe depuis le 1er décembre 2020, selon le communiqué du gouvernement. Le nouvel assureur peut se charger des formalités. La résiliation prend effet un mois après sa réception par l’organisme, précise le ministère de l’Économie.
Avant la fin de la première année, l’avis d’échéance reste la porte de sortie : l’organisme doit y rappeler la date limite pour refuser le renouvellement. Les salariés sont dans un autre cas. La mutuelle d’entreprise obligatoire ne se quitte pas par simple lettre, et sa hausse se discute entre l’employeur et l’organisme.
Changer d’organisme ne met pas à l’abri d’une hausse attendue sur tout le marché. Le levier tient aux garanties : des opérateurs lancent des offres à bas coût centrées sur l’hospitalisation, relève le cabinet Facts & Figures, cité par Meilleurtaux. Les moyennes de la cotisation selon le profil, relevées en janvier 2026 par Lecomparateurassurance, vont de 58 euros par mois pour un salarié de moins de 35 ans à 243 euros pour un couple de retraités.
Questions courantes
Ma mutuelle a-t-elle le droit d’augmenter ses tarifs en 2027 ?
Oui. Le projet de budget de la Sécurité sociale pour 2027 ne prévoit aucun gel, et le gel de 2026 a été abrogé par le Conseil constitutionnel le 23 octobre 2026. La nouvelle cotisation figure sur l’avis d’échéance envoyé avant le renouvellement du contrat.
La hausse touche-t-elle aussi les mutuelles d’entreprise ?
Oui. Le cabinet Addactis attend de 4,1 à 10,8 % de hausse sur les contrats collectifs en 2027. Le salarié ne peut pas résilier seul : la hausse se négocie entre l’employeur et l’organisme.
Pourquoi ma mutuelle augmente-t-elle avec l’âge ?
Les contrats individuels fixent leurs tarifs par tranche d’âge, parce que la consommation de soins progresse avec les années. Le passage dans une tranche supérieure s’ajoute aux hausses générales annoncées chaque automne.
Peut-on contester une hausse de sa mutuelle ?
Plus sur le fondement du gel 2026, abrogé avec effet immédiat. La voie qui reste est la sortie : résiliation à tout moment après un an de contrat individuel, ou changement de formule de garanties chez le même organisme.
Qu’est-ce que la taxe d’un milliard sur les mutuelles ?
C’est une contribution exceptionnelle de 2,05 % sur les cotisations santé encaissées par les mutuelles, assureurs et institutions de prévoyance. Créée pour 2026, elle est prolongée d’un an dans le projet de budget 2027, encore en discussion au Parlement fin octobre 2026.
Votre réaction :
Article créé en collaboration avec l’IA.
Les plus lus
- 1
 Grève 5 novembre 2026 avion : la DGAC ne demande aucune annulation
- 2
 Grève du 5 novembre 2026 transport : métro normal, RER B à 1 sur 2
- 3
 Grève nationale prévue jeudi 5 novembre 2026, qui appelle, quels trains, quelle retenue
- 4
 Élections de mi-mandat aux États-Unis le 3 novembre 2026, résultats dès minuit à Paris
- 5
 Grève SNCF 5 novembre : 1 TGV sur 10 supprimé, RER D à 1 train sur 3
Nos dossiers
Recevez notre sélection dans votre boîte mail
Le meilleur d’Actu Alt Plus : décryptages, chiffres et panoramas. Désinscription en 1 clic, zéro spam.
