


Sommaire
Décryptage
Quatre ministres ont présenté le projet de budget à Bercy, le 1er octobre 2026. Les deux textes déposés pour 2027 réclament 54 milliards d’euros d’effort, dont 43 milliards de mesures nouvelles, afin de ramener le déficit public de 5,4 % du PIB à 5,0 %. Roland Lescure, David Amiel, Jean-Pierre Farandou et Stéphanie Rist portaient la présentation, lors de la conférence de presse convoquée à 8 h 30.
Le gouvernement revendique une « stabilité fiscale » : aucune hausse générale des grands impôts. Au moins treize lignes du projet modifient quand même ce que les ménages paieront ou toucheront. Le projet de budget présenté le 1er octobre 2026 indexe le barème de l’impôt sur le revenu, ce qui évite une hausse mécanique à environ 20 millions de foyers fiscaux, et plafonne à 3 000 euros l’abattement des retraités contre 4 439 euros. Rien n’est voté.
En bref
- Projet de loi de finances et projet de loi de financement de la sécurité sociale présentés le 1er octobre 2026 : 54 milliards d’euros d’effort, déficit public visé à 5,0 % du PIB.
- Barème de l’impôt sur le revenu indexé sur l’inflation, pour environ 20 millions de foyers fiscaux.
- Abattement de 10 % des retraités plafonné à 3 000 euros par foyer au lieu de 4 439 euros, soit 1 439 euros de revenu imposable en plus.
- Pensions totales sous 1 260 euros par mois revalorisées de l’inflation, revalorisation partielle au-dessus : 4,1 milliards d’euros d’économies attendues.
- Indemnités de rupture exonérées jusqu’à 48 000 euros, indemnités journalières d’accident du travail davantage fiscalisées et plafonnées à 1,8 Smic.
- Point d’indice de la fonction publique gelé, allocation de rentrée scolaire recentrée selon l’âge des enfants.
- Première partie du projet de loi de finances en séance du 12 au 19 octobre 2026, vote solennel le 20 octobre.
Ce que le gouvernement appelle « stabilité fiscale »
Le barème de l’impôt sur le revenu serait revalorisé en fonction de l’inflation. Sans cette indexation, la hausse des salaires et des pensions aurait fait glisser une partie des foyers vers la tranche suivante, sans qu’aucun revenu réel n’augmente.
Le reste du volet ménages avance par retouches ciblées. L’abattement forfaitaire de 10 % dont bénéficient les retraités serait maintenu, mais plafonné par foyer fiscal. Le plafond passe de 4 439 à 3 000 euros, soit 1 439 euros de revenu imposable en plus pour chaque foyer qui atteignait l’ancienne limite. La présentation du projet indique que la mesure retirerait environ un quart du coût de cette dépense fiscale.
La taxe sur les boissons sucrées serait étendue aux produits solides ultra-transformés. Son entrée en vigueur en 2027 reste à confirmer.
Les retraités, deux fois dans le texte
Les pensions totales inférieures à 1 260 euros par mois seraient revalorisées de l’inflation, soit environ 85 % du Smic. Au-dessus de ce seuil, la revalorisation pourrait être inférieure à l’inflation, par décret, avec un second seuil à 2 000 euros et sans baisse des pensions. Le gouvernement attend 4,1 milliards d’euros d’économies de cette seule mécanique.
Le texte coupe donc à 1 260 euros par mois, là où un gel complet des pensions avait été évoqué pour 2027. Un retraité situé au-dessus de ce seuil, et qui atteignait l’ancien plafond d’abattement, reçoit deux mesures en même temps : une pension sous-indexée et une base imposable élargie.
Une troisième ligne concerne la majoration de pension pour trois enfants et plus, qui serait transformée en forfait. La bascule ne vise que les pensions liquidées à partir du 1er juillet 2027.
Salariés et familles, les lignes moins visibles
Quitter son entreprise avec une forte indemnité coûterait davantage en impôt et en cotisations. Les indemnités de rupture seraient exonérées jusqu’à 48 000 euros et assujetties au-delà, contre un plafond de l’ordre de 300 000 euros aujourd’hui. Le régime fiscal et le régime social de ces indemnités seraient rapprochés.
Un arrêt après un accident du travail changerait aussi de statut. Les indemnités journalières d’accident du travail et de maladie professionnelle seraient davantage fiscalisées, et leur plafond ramené à 1,8 Smic.
Côté cotisations, les compléments de salaire seraient intégrés à la rémunération servant de base aux allègements généraux. Cela représente 3,7 milliards d’euros d’allègements en moins pour les employeurs. La prime de partage de la valeur, la déduction sur le rachat de jours de RTT et la réduction de cotisations des sapeurs-pompiers volontaires resteraient en place.
Le prêt à taux zéro s’ouvrirait, sous conditions de ressources, aux ménages qui attendent un enfant ou en ont un de moins de trois ans. L’allocation de rentrée scolaire serait recentrée selon l’âge des enfants. La base de calcul des prestations familiales serait révisée au 1er avril, pour stabiliser les montants versés.
Les agents publics ferment ce relevé : le point d’indice de la fonction publique serait gelé. D’autres lignes touchent aussi les ménages : gel des aides au logement et de la prime d’activité, inscription en BTS (178 euros) ou en classe préparatoire (270 euros) payante pour les non-boursiers, selon franceinfo.
Qui contribue combien
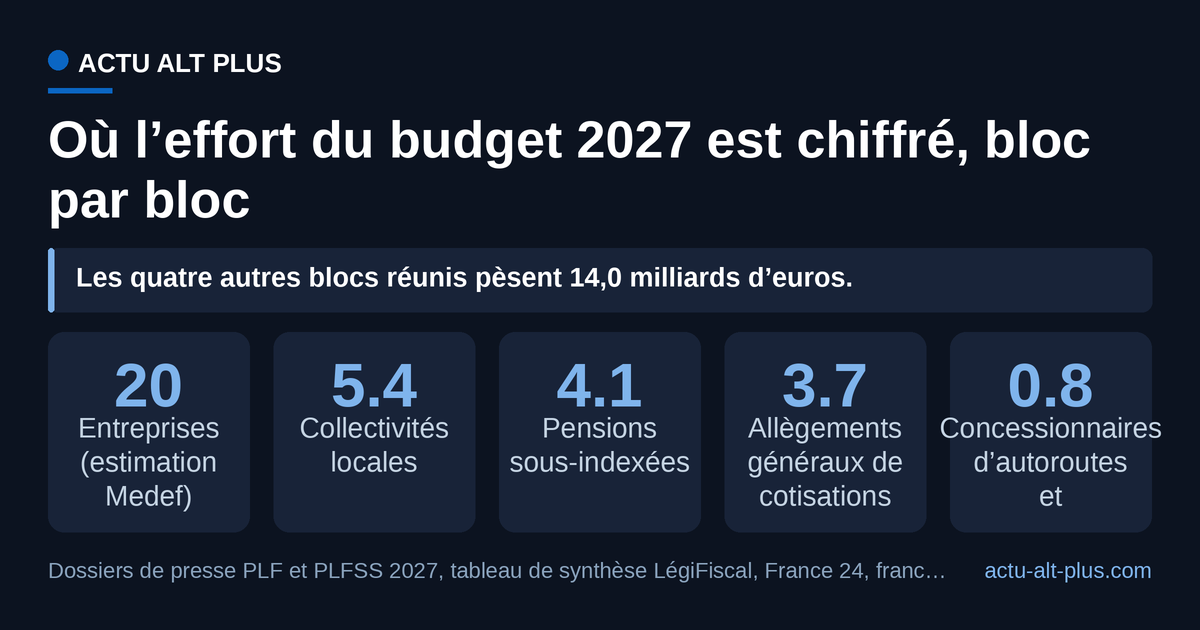
Les collectivités locales seraient appelées à 5,4 milliards d’euros, selon le président du Comité des finances locales (France 24). Du côté des entreprises, l’évaluation du Medef chiffre à « près de 20 milliards d’euros » les prélèvements et taxes qui les visent, quand le projet réduit de 30 % la contribution exceptionnelle sur les bénéfices des grandes entreprises. Pour la sécurité sociale, le dossier de presse annonce une réduction du déficit portée très majoritairement par les dépenses.
Série AAP. Le 29 septembre 2026, une autre ligne du même projet passait par les péages : la taxe des concessionnaires d’autoroutes, portée de 4,6 % à 12,2 % au plus pour 800 millions d’euros attendus.
Les blocs chiffrés publiquement se rangent du plus lourd au plus léger. Ils ne couvrent pas les 54 milliards d’euros annoncés : plusieurs économies ne sont pas détaillées à ce stade.
Reprendre ce graphique ou citer ce chiffre
Citez ce chiffre en mentionnant Actu Alt Plus :
Ou réutilisez ce graphique librement sur votre site, attribution incluse :
Le bloc entreprises domine le graphique : son montant est une estimation du Medef, celui des collectivités une estimation du Comité des finances locales, les trois autres viennent des annonces du gouvernement. Réunis, ces quatre blocs pèsent 14,0 milliards d’euros.
Treize mesures, ligne par ligne
Le tableau reprend chaque mesure, le public concerné, le montant annoncé et la date quand elle est connue. La colonne « quand » reste souvent ouverte : le tableau de synthèse précise que les montants, seuils et dates d’entrée en vigueur restent à confirmer dans les textes déposés au Parlement.
| Mesure | Qui est touché | Combien | Quand |
|---|---|---|---|
| Barème de l’impôt sur le revenu | Foyers imposables, environ 20 millions | Indexé sur l’inflation, pas de hausse mécanique | Revenus 2026, impôt payé en 2027 |
| Abattement de 10 % des retraités | Foyers de retraités qui atteignaient le plafond | 3 000 € par foyer au lieu de 4 439 €, soit 1 439 € de revenu imposable en plus | 2027, à confirmer |
| Revalorisation des petites pensions | Pensions totales sous 1 260 € par mois | Indexée sur l’inflation | 2027 |
| Revalorisation des autres pensions | Pensions au-dessus de 1 260 € par mois, second seuil à 2 000 € | Partielle : 4,1 Md€ d’économies attendues | 2027 |
| Majoration de pension pour trois enfants et plus | Pensions liquidées à partir du 1er juillet 2027 | Transformée en forfait | 1er juillet 2027 |
| Prêt à taux zéro | Ménages sous conditions de ressources, enfant à naître ou de moins de 3 ans | Accès élargi | 2027, à confirmer |
| Allocation de rentrée scolaire | Familles allocataires | Recentrage selon l’âge des enfants | 2027, à confirmer |
| Base de calcul des prestations familiales | Allocataires | Révision pour stabiliser les montants versés | 1er avril |
| Indemnités de rupture | Salariés qui quittent leur entreprise | Exonérées jusqu’à 48 000 €, assujetties au-delà (plafond de l’ordre de 300 000 € aujourd’hui) | 2027, à confirmer |
| Indemnités journalières d’accident du travail et de maladie professionnelle | Salariés en arrêt après un accident du travail | Fiscalisation accrue, plafond ramené à 1,8 Smic | 2027, à confirmer |
| Allègements généraux de cotisations | Salariés et employeurs : compléments de salaire intégrés à la rémunération | 3,7 Md€ d’allègements en moins | 2027 |
| Taxe sur les boissons sucrées | Consommateurs | Étendue aux produits solides ultra-transformés | 2027, à confirmer |
| Point d’indice de la fonction publique | Agents publics | Gelé | 2027 |
Six des treize lignes portent une date encore ouverte. Les deux seules dates précises du tableau sont le 1er juillet 2027, pour la majoration familiale, et le 1er avril, pour la base de calcul des prestations familiales.
Ce qui peut encore bouger
Le 12 octobre 2026, les débats s’ouvrent. La première partie du projet de loi de finances, celle des recettes, s’examine jusqu’au 19 octobre, avec un vote solennel le 20. Le projet de loi de financement de la sécurité sociale prend la suite du 20 au 26 octobre, avant un vote le 27. La seconde partie, mission par mission, court du 27 octobre au 16 novembre, pour un vote d’ensemble le 17 novembre, d’après les dates clés du calendrier.
L’Assemblée nationale dispose de quarante jours en première lecture, le Sénat de vingt jours ensuite. Chaque ligne du tableau peut donc bouger, et plusieurs d’entre elles ne figurent à ce stade que dans un dossier de presse.
Le Medef juge qu’« affaiblir encore les entreprises, c’est affaiblir le pays ». Éric Coquerel, président de la commission des finances, prévient que « si le gouvernement passe par le 49.3 » pour faire adopter ce budget, « il y aura une censure ». Roland Lescure estime de son côté que la signature de la France reste « solide » sur les marchés.
Passé soixante-dix jours de débat, la Constitution autorise le gouvernement à mettre le budget en vigueur par ordonnance.
Questions courantes
Quelle différence entre le projet de loi de finances et le projet de loi de financement de la sécurité sociale ?
Le premier porte les recettes et les dépenses de l’État, le second celles des régimes obligatoires de base de sécurité sociale. Ils ont été présentés le même jour, par les mêmes ministres, puis ils sont débattus et votés séparément.
Que prévoit le projet pour la dette et la croissance ?
Le gouvernement retient une croissance de 1,0 % en 2027. La dette publique atteindrait 121,7 % du PIB et la charge des intérêts 91,2 milliards d’euros, contre 79,2 milliards en 2026. Les prélèvements obligatoires passeraient de 43,9 % à 44,2 % du PIB.
De combien le déficit de la sécurité sociale reculerait-il ?
De 21,8 milliards d’euros en 2026 à 12,7 milliards en 2027. Cela fait 9,1 milliards de moins d’une année sur l’autre, et 9,9 milliards de mieux que la trajectoire attendue sans mesures nouvelles.
Votre réaction :
Article créé en collaboration avec l’IA.
Les plus lus
- 1
 Grippe et Covid : la campagne s’ouvre le 13 octobre, et un seul rendez-vous suffit
- 2
 Ballon d’or : qui est le journaliste français qui vote, et combien pèse sa voix
- 3
 Ce qui change au 1er octobre 2026 : APL, gaz, franchises
- 4
 6 prix Nobel 2026 annoncés du 5 au 12 octobre, l’heure de Paris prix par prix
- 5
 Mont Royal, 3 803 m de dénivelé aux Mondiaux de Montréal
Nos dossiers
- Océan83
- Record du monde35
- Espace38
- Histoire89
- Famille96
- Évolution77
- Pouvoir d’achat124
- Climat120
Recevez notre sélection dans votre boîte mail
Le meilleur d’Actu Alt Plus : décryptages, chiffres et panoramas. Désinscription en 1 clic, zéro spam.
