


Le chiffre
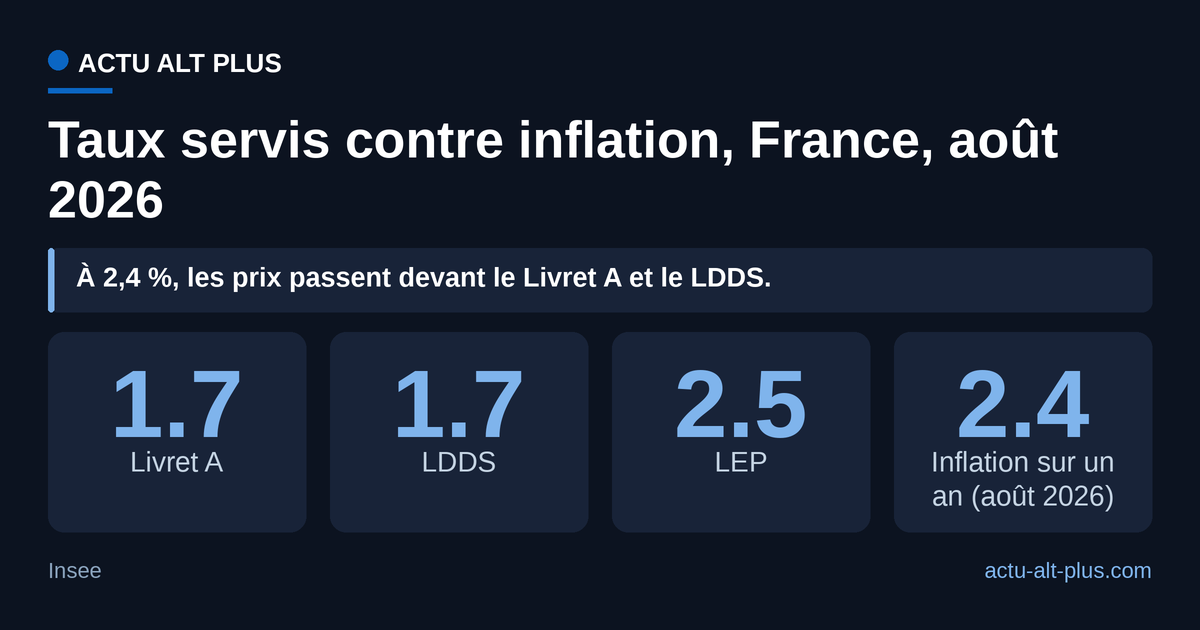
Vous avez laissé 10 000 euros dormir sur votre Livret A ? Ils vous coûtent 70 euros de pouvoir d’achat par an. L’inflation française est repassée devant le taux du livret en août 2026 : 2,4 % sur un an, contre 1,7 % servis.
70euros de pouvoir d’achat perdus chaque année sur 10 000 € de Livret A
Le calcul tient en une soustraction. Détenu par 83 % des Français, le Livret A servait 1,7 % en août 2026 face à 2,4 % d’inflation : 10 000 euros y perdent 70 euros de pouvoir d’achat par an. L’Insee a publié cet indice des prix le 15 septembre. L’épargne ne fond pas sur le relevé. Elle fond dans le caddie.
Près de 950 milliards d’euros dormaient en épargne réglementée fin 2025, dont 440 pour le seul Livret A, selon le rapport annuel de la Banque de France. Le taux avait grimpé au 1er août, et AAP racontait alors la hausse du 1er août. Moins de deux mois plus tard, les prix ont repris l’avantage.
Ce que perdent 1 000, 10 000 et 22 950 euros
L’écart de 0,7 point s’applique à chaque euro déposé. Plus le livret est garni, plus la ponction est lourde.
Reprendre ce graphique ou citer ce chiffre
Citez ce chiffre en mentionnant Actu Alt Plus :
Ou réutilisez ce graphique librement sur votre site, attribution incluse :
Le plafond du Livret A est fixé à 22 950 euros, celui du LDDS à 12 000 euros, et les deux sont rémunérés au même taux. Un Livret A rempli à ras bord perd 161 euros par an.
| Livret | Taux servi | Montant déposé | Effet sur un an |
|---|---|---|---|
| Livret A | 1,7 % | 1 000 € | 7 € perdus |
| Livret A | 1,7 % | 10 000 € | 70 € perdus |
| Livret A | 1,7 % | 22 950 € (plafond) | 161 € perdus |
| LDDS | 1,7 % | 1 000 € | 7 € perdus |
| LDDS | 1,7 % | 6 000 € | 42 € perdus |
| LDDS | 1,7 % | 12 000 € (plafond) | 84 € perdus |
| LEP | 2,50 % | 1 000 € | 1 € gagné |
| LEP | 2,50 % | 5 000 € | 5 € gagnés |
| LEP | 2,50 % | 10 000 € (plafond) | 10 € gagnés |
Le LEP échappe au calcul : son taux de 2,50 % dépasse l’inflation de 0,10 point. Le gain reste modeste, dix euros par an au plafond de 10 000 euros. Il a surtout le mérite d’exister.
Les intérêts du Livret A restent exonérés d’impôt sur le revenu et de prélèvements sociaux. L’avantage fiscal ne rattrape pas l’écart : il n’y a rien à taxer sur un rendement que les prix ont déjà mangé.
Et pourtant, les dépôts continuent
Le Livret A et le LDDS ont encaissé 0,05 milliard d’euros de collecte nette en juillet, d’après le relevé mensuel de la Caisse des dépôts. Leur encours atteint 608,4 milliards d’euros à fin juillet 2026. Le LEP a pourtant reculé de 0,09 milliard sur le même mois, à 83,4 milliards.
Rien d’irrationnel là-dedans. Le Livret A n’est pas un placement de rendement : c’est la réserve défiscalisée qu’on ne veut surtout pas voir bouger. On y garde ce qu’on ne veut pas risquer, pas ce qu’on veut faire fructifier.
Basculer vers le LEP suppose d’y avoir droit : 23 028 euros de revenu fiscal de référence pour une personne seule en métropole, 35 326 euros pour un couple. Beaucoup d’éligibles n’ont jamais ouvert le leur.
Vérifier son revenu fiscal de référence prend deux minutes. C’est le seul geste qui change le signe du calcul.
Votre réaction :
Article créé en collaboration avec l’IA.
Les plus lus
- 1
 Prix du roman Fnac 2026 : « C’était ça ou mourir » lauréat
- 2
 Résultats des évaluations nationales 2026, dès le 21 septembre
- 3
 Mondiaux de cyclisme : le maillot arc-en-ciel rapporte 8 000 euros, moins qu’une étape du Tour
- 4
 1,661 mètre à Marseille, le zéro qui fixe l’altitude de toute la France continentale
- 5
 Mondiaux de cyclisme à Montréal : 273,7 km et 3 803 m de dénivelé pour trier les favoris
Nos dossiers
- France395
- Science291
- Culture199
- Consommation177
- Santé publique175
- IA172
- Patrimoine167
- Sport161
Recevez notre sélection dans votre boîte mail
Le meilleur d’Actu Alt Plus : décryptages, chiffres et panoramas. Désinscription en 1 clic, zéro spam.
