


Sommaire
Questions-réponses
Votre carte a dit oui au terminal. Entre ce « bip » et la ligne sur votre relevé, sept acteurs se sont parlé en France : vous, votre banque, le commerçant, sa banque, le schéma de paiement (CB, Visa ou Mastercard), le réseau qui achemine l’autorisation et le système qui compense les montants. L’Insee les a recensés en juin 2025. Reste à savoir ce que chacun fait, et ce qu’il prend au passage.
Que se passe-t-il pendant le « bip » ?
Une demande d’autorisation quitte le terminal et remonte jusqu’à la banque qui a émis votre carte. En France elle emprunte le réseau interbancaire d’autorisation e-RSB, qui « achemine jusqu’à l’émetteur de la carte les demandes d’autorisation » depuis les terminaux, décrit le Courrier des statistiques de l’Insee. Votre banque vérifie, répond, et le terminal affiche le résultat. Concrètement, aucun euro n’a encore quitté votre compte : « L’autorisation préalable de votre banque peut être nécessaire pour valider l’ordre de paiement », résume la fiche Service-Public mise à jour le 4 août 2025. Le paiement est validé, pas encore payé.
Quand l’argent quitte-t-il vraiment votre compte ?
Après coup, et par un autre tuyau que celui du « bip ». L’autorisation dit seulement que la banque accepte ; le transfert d’argent, lui, passe par la compensation. En France, le système CORE « organise l’échange financier de la transaction de paiement entre la banque du commerçant et celle du porteur de carte », toujours selon l’Insee. Sur votre relevé, le délai dépend ensuite de votre contrat : avec une carte à débit immédiat, le solde est débité directement après le paiement ; avec une carte à débit différé, « votre compte est débité de l’ensemble des paiements réglés par carte bancaire à une date fixe mensuelle ». Le paiement en plusieurs fois proposé en caisse, lui, ajoute un contrat de crédit par-dessus ce circuit.
Qui prend quoi sur vos 100 euros ?
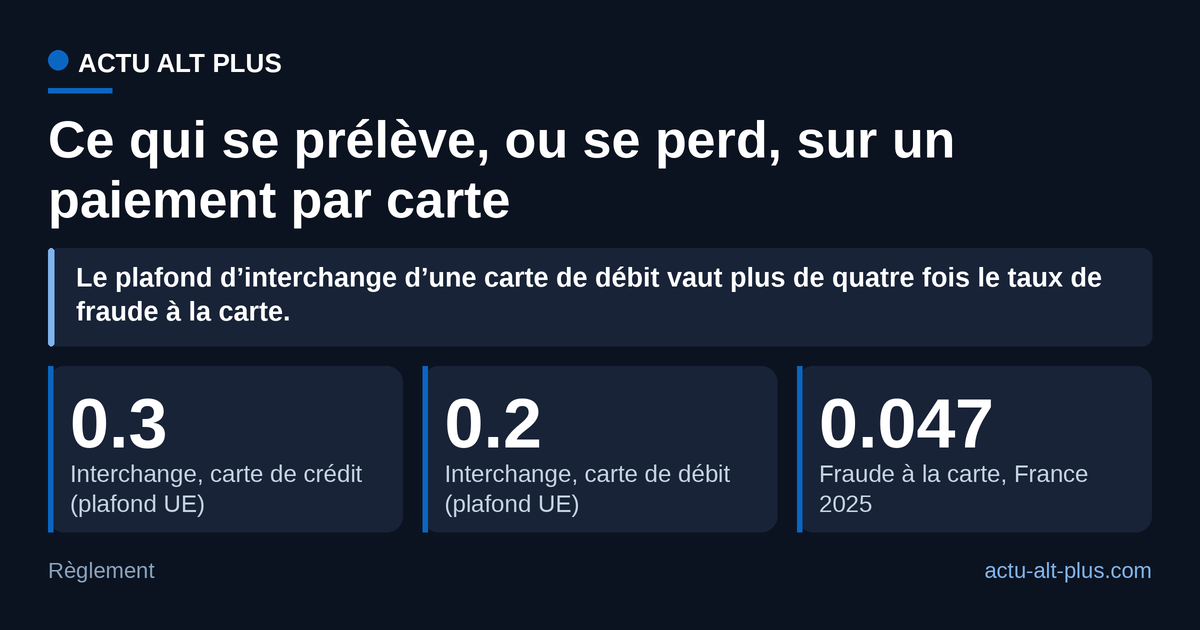
La banque du commerçant reverse une commission d’interchange à la banque qui a émis votre carte, et Bruxelles en a fixé le plafond. Le règlement (UE) 2015/751 du 29 avril 2015 la limite à 0,2 % du montant pour une carte de débit et à 0,3 % pour une carte de crédit, un accord que le Parlement européen annonçait dès décembre 2014. Sur 100 euros payés par carte en France, la commission d’interchange versée à la banque du client est plafonnée à 20 centimes pour une carte de débit par le règlement européen 2015/751, quand la fraude à la carte a coûté 4,7 centimes en 2025 selon la Banque de France.
Reprendre ce graphique ou citer ce chiffre
Citez ce chiffre en mentionnant Actu Alt Plus :
Ou réutilisez ce graphique librement sur votre site, attribution incluse :
Ramenées à un panier de 50 euros, ces mêmes parts tiennent en trois lignes :
| Part prélevée ou perdue | % du montant payé | Sur un panier de 50 euros |
|---|---|---|
| Interchange, carte de crédit (plafond UE) | 0,3 % | 15 centimes |
| Interchange, carte de débit (plafond UE) | 0,2 % | 10 centimes |
| Fraude à la carte, France 2025 | 0,047 % | 2,4 centimes |
Cette commission n’est pas la seule que supporte le commerçant : elle n’est qu’une composante du contrat d’acceptation qu’il a signé avec sa banque.
Pourquoi votre carte porte-t-elle deux logos ?
Elle est co-badgée : deux réseaux cohabitent dans la même puce. La Banque de France définit ces cartes co-marquées comme « des cartes de paiement émises par un établissement financier en coopération avec CB et un autre réseau de paiement international ». Et le choix du tuyau vous revient : « les consommateurs titulaires d’une carte co-marquée peuvent choisir le réseau de paiement pour leurs transactions effectuées en France ». Il n’est pas neutre, puisque le système national CB « prévoit le traitement des données en France et des frais d’acceptation plus faibles pour les commerçants ». CB pesait environ 70 % des montants payés par carte en France en 2023, selon l’Insee.
Un commerçant peut-il refuser la carte sous 10 euros ?
Oui. Il peut refuser le paiement par carte, n’accepter que certaines cartes ou imposer un montant minimum d’achat, à une condition posée par la fiche Service-Public : « Ces exigences doivent être affichées dans son magasin. » L’interchange n’explique pas grand-chose de ce refus, puisque sur un ticket de 8 euros il plafonne à 1,6 centime avec une carte de débit. Même logique pour le sans contact, qui suit exactement le même circuit : le montant maximum est limité à 50 euros par opération, et au-delà de cinq paiements sans contact successifs ou de 150 euros cumulés, la Banque de France rappelle qu’il faudra insérer la carte.
Et la fraude, où se glisse-t-elle ?
Là où la carte n’est pas devant le commerçant. Le taux de fraude à la carte s’établit à 47 euros pour 100 000 euros de paiement, mais l’écart entre les canaux est considérable : 9 euros pour 100 000 sur le paiement mobile en magasin, 124 euros pour 100 000 sur internet, selon l’Observatoire de la sécurité des moyens de paiement. La fraude qui progresse n’attaque d’ailleurs plus le circuit technique mais la personne : AAP relevait 516 millions d’euros détournés en 2025 par manipulation des victimes, en hausse de 34 % et 41,6 % du total. Ces paiements-là, personne ne les a interceptés : c’est le porteur qui les a validés.
Votre réaction :
Article créé en collaboration avec l’IA.
Les plus lus
- 1
 Taratata 600 : la date d’enregistrement et celle de diffusion
- 2
 Résultat du Super Loto du 18 septembre : 13 millions gagnés
- 3
 Steam Frame, 72 heures pour acheter après le tirage au sort
- 4
 Nouveau félin : le tilcayo, premier chat décrit depuis un siècle
- 5
 Résultats des évaluations nationales 2026, dès le 21 septembre
Nos dossiers
- France395
- Science272
- Culture193
- Consommation173
- Patrimoine165
- IA162
- Santé publique161
- Sport159
Recevez notre sélection dans votre boîte mail
Le meilleur d’Actu Alt Plus : décryptages, chiffres et panoramas. Désinscription en 1 clic, zéro spam.
