


Sommaire
Décryptage
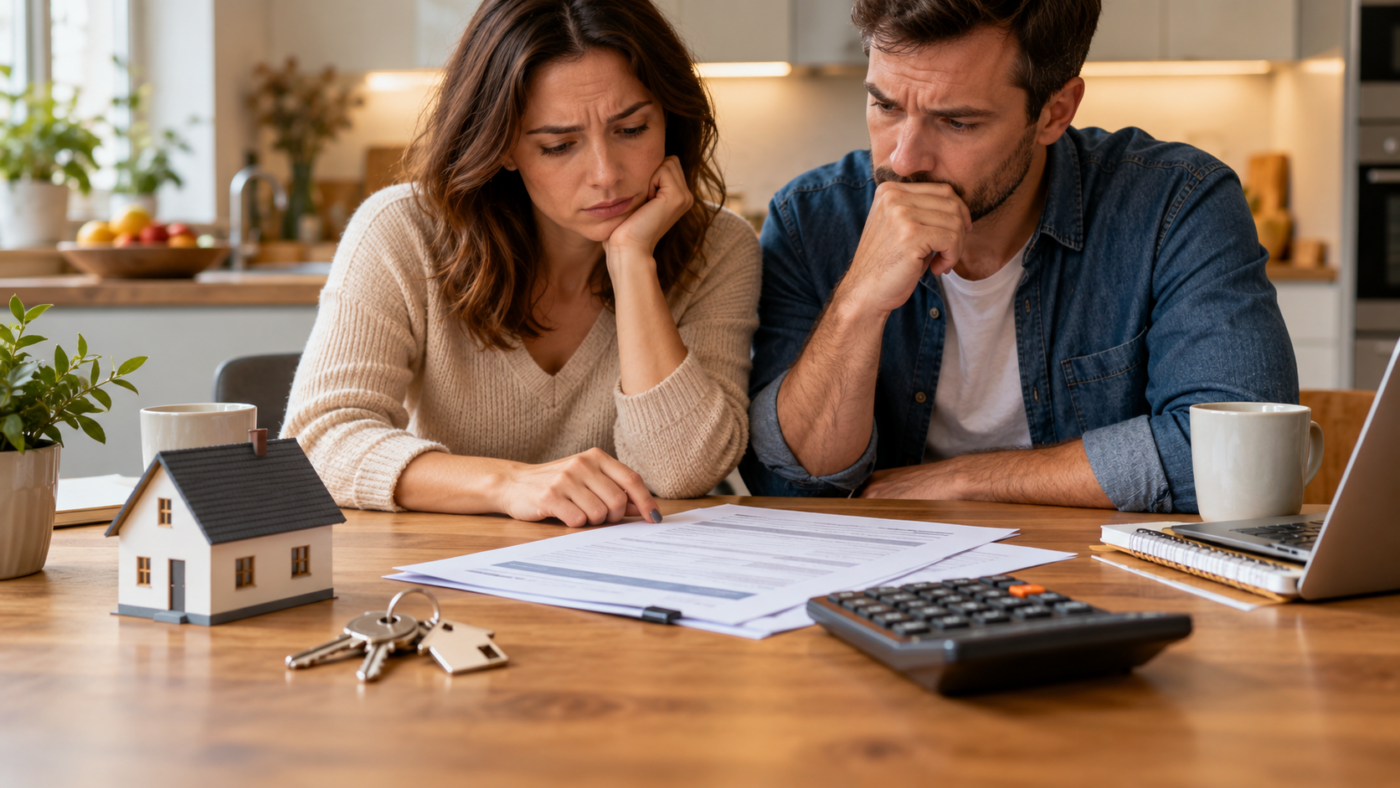
Crédit Logement peut refuser un prêt que la banque a déjà accepté parce que c’est lui qui remboursera la banque si l’emprunteur cesse de payer. Il refait donc l’examen du dossier pour son propre compte et dit non quand il juge le risque trop élevé. La caution pèse sur la plupart des achats. Près de 70 % des crédits immobiliers accordés en France en 2024 étaient garantis par une caution, contre 19 % par une hypothèque. C’est la garantie préférée des banques, d’après le bilan 2024 de l’ACPR, l’Autorité de contrôle prudentiel et de résolution.
Citer ce chiffre
Citez ce chiffre en mentionnant Actu Alt Plus :
Pourquoi Crédit Logement refuse-t-il un dossier que la banque a accepté ?
Parce qu’il porte seul le risque final. En cas d’impayés, Crédit Logement rembourse la banque, puis se charge de recouvrer la dette auprès de l’emprunteur. Il permet ainsi à la banque « de ne supporter aucun risque final sur les prêts qu’elle octroie », écrit la société sur sa page destinée aux professionnels. Elle s’y présente comme « un second regard sur le dossier de crédit ».
Le oui du conseiller n’engage pas ce second regard. « Un refus de la société de caution peut arriver si elle estime que le dossier de financement présente trop de risque », reconnaît sa page caution ou hypothèque. Active depuis 1975, la société dit avoir garanti plus de 10 millions d’emprunteurs.
Crédit immobilier refusé : quelles raisons pour la caution ?
Les mêmes motifs reviennent : revenus instables, trop de crédits en cours, endettement élevé, absence d’apport, liste le guide Réassurez-moi consacré aux refus de Crédit Logement. La société décrit de son côté un examen fondé sur « un ensemble de critères et une analyse humaine ».
Le cadre commun est fixé par le Haut Conseil de stabilité financière (HCSF) : un taux d’effort plafonné à 35 % des revenus et 25 ans de durée au plus. Chaque banque peut y déroger pour 20 % des crédits qu’elle accorde chaque trimestre.
C’est souvent là que les deux avis se séparent. Une banque peut loger un dossier hors normes dans ses dérogations ; rien n’oblige la caution à la suivre. En 2025, les emprunteurs consacraient en moyenne 30,4 % de leurs revenus à leur crédit, selon la dernière étude de l’ACPR sur le financement de l’habitat. La marge sous le plafond est mince.
Crédit Logement a filmé l’une de ses analystes crédit, qui mène ce second examen :
Garantie Crédit Logement refusée : la vente tombe-t-elle ?
Pas forcément, et l’acompte n’est pas perdu d’office. Un compromis financé par un prêt est signé sous condition suspensive d’obtention de ce prêt, valable au moins un mois (article L313-41 du Code de la consommation). Si le prêt n’est pas obtenu, les sommes versées d’avance sont remboursées « sans retenue ni indemnité ».
Le refus de la caution ne vaut pourtant pas, à lui seul, refus de prêt, souligne le cabinet Kohen Avocats : c’est la banque qui doit renoncer. Le vendeur peut contester si l’acheteur n’a pas sollicité les banques prévues au compromis, ou s’il ne présente qu’un refus de son courtier. Deux pièces sont à garder : la lettre de refus de la caution et la position écrite de la banque après ce refus.
Crédit immobilier refusé par la caution : que faire ?
Trois plans B existent, à négocier avec la banque avant l’échéance de la condition suspensive.
L’hypothèque. Elle exige un acte notarié et la taxe de publicité foncière, dont la caution est dispensée, rappelle l’Institut national de la consommation. Comptez au moins un mois de délai en plus, prévient Réassurez-moi. Le surcoût, lui, reste faible dans l’ancien.
Le prix de la caution réunit une commission, acquise à la société, et une participation au Fonds mutuel de garantie, seule restituable, détaille la FAQ de Crédit Logement. Pour un prêt de 200 000 € souscrit par un emprunteur de 40 ans, une simulation publiée par Moneyvox le 5 février 2026 chiffre cette caution à 2 660 €, dont 1 466 € récupérables. Une fois le prêt soldé, la garantie aura coûté 1 194 €, selon notre calcul.
L’hypothèque légale spéciale, pour un logement ancien ou un terrain, revient à 1 230 € dans la même simulation, payés d’avance et sans restitution. L’hypothèque classique, pour le neuf ou une construction, monte à 2 660 €. Dans l’ancien, le plan B ne coûte que 36 € de plus que la caution nette.
Une autre caution. D’autres organismes, comme la SACCEF (2 700 € dans la même simulation), peuvent réexaminer le dossier.
Un dossier retravaillé. Solder un crédit à la consommation, augmenter l’apport ou allonger la durée dans la limite des 25 ans fait baisser le taux d’effort.
Premier geste : demander à la banque, par écrit, si elle maintient son offre avec une hypothèque.
Votre réaction :
Article créé en collaboration avec l’IA.
Les plus lus
- 1
 Grève du 5 novembre 2026 en avion : vols et aéroports fixés le 3 novembre à midi
- 2
 Grève nationale prévue jeudi 5 novembre 2026, qui appelle, quels trains, quelle retenue
- 3
 Grève RATP du 5 novembre 2026 : pas de préavis dédié, prévisions le 4 novembre
- 4
 Élections de mi-mandat aux États-Unis le 3 novembre 2026, résultats dès minuit à Paris
- 5
 Grève novembre 2026 : les dates du 31 octobre au 5 novembre, secteur par secteur
Nos dossiers
Recevez notre sélection dans votre boîte mail
Le meilleur d’Actu Alt Plus : décryptages, chiffres et panoramas. Désinscription en 1 clic, zéro spam.
