


Sommaire
- Jusqu’à quelle taille peut-on poser un bureau de jardin sans rien déclarer ?
- À partir de quand faut-il une déclaration préalable, puis un permis ?
- Pourquoi 1,80 mètre de hauteur décide de votre facture ?
- Combien coûte réellement le 21e mètre carré ?
- L’exonération jusqu’à 20 mètres carrés est-elle automatique ?
- Qu’est-ce que votre PLU ou votre voisin peut durcir ?
Questions-réponses
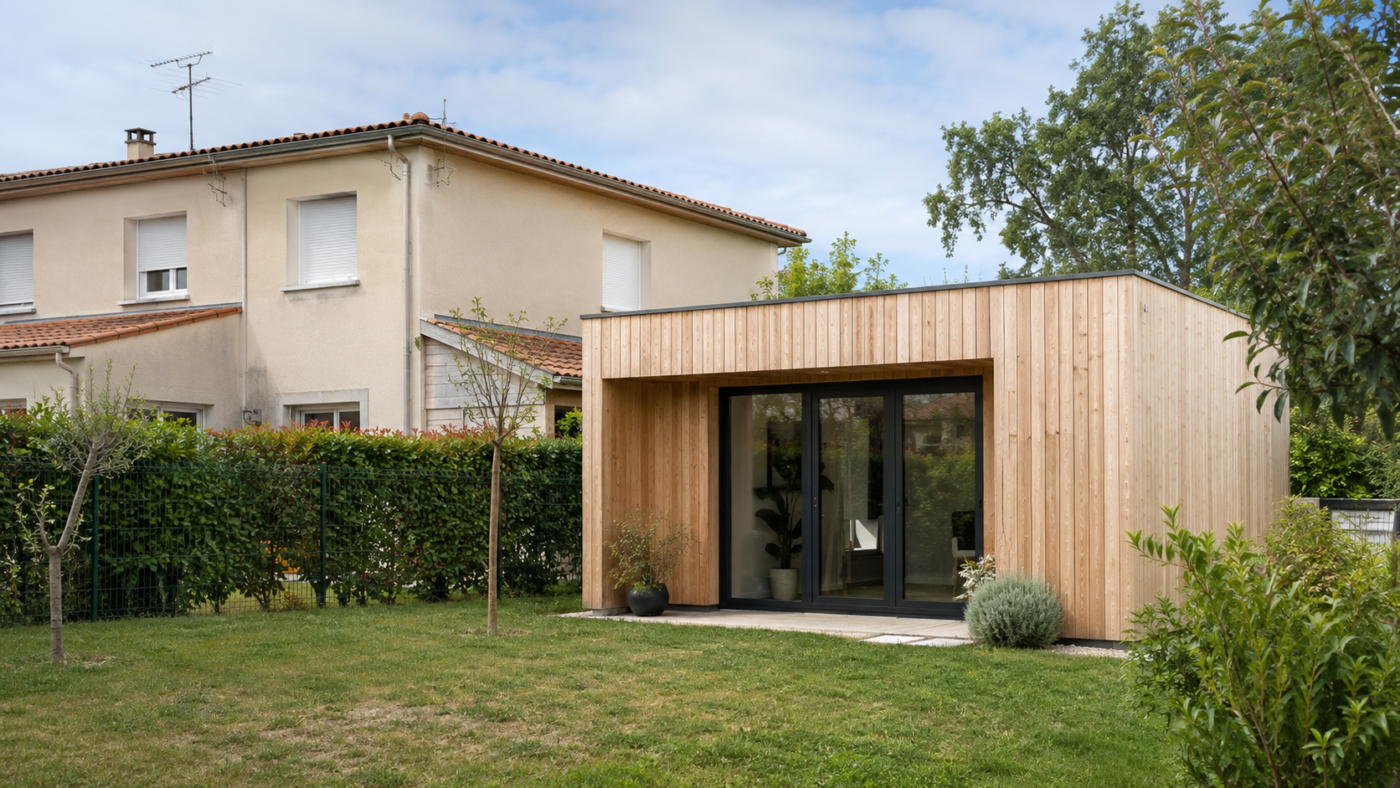
Vous voulez sortir votre bureau de la maison et l’installer au fond du jardin. Trois chiffres décident de tout avant le premier devis : 5 mètres carrés, 20 mètres carrés et 1,80 mètre de hauteur sous plafond, qui commandent en France le dossier à déposer en mairie et le moment où le fisc entre dans le calcul.
Selon nos calculs, le 21e mètre carré d’un bureau de jardin coûte 1 030 euros de taxe d’aménagement en 2026 hors Île-de-France, là où 20 mètres carrés peuvent n’en coûter aucun. Chaque seuil ci-dessous est rattaché à son article de code et à la date de sa version en vigueur, parce que ces textes ont bougé deux fois depuis fin 2024. La question monte avec le télétravail, qui pousse déjà des actifs vers les villes moyennes.
Jusqu’à quelle taille peut-on poser un bureau de jardin sans rien déclarer ?
Jusqu’à 5 mètres carrés inclus, il n’y a rien à déposer. L’article R*421-2 du code de l’urbanisme dispense de toute formalité les constructions nouvelles dont la hauteur ne dépasse pas 12 mètres et dont l’emprise au sol comme la surface de plancher restent sous 5 mètres carrés (version en vigueur depuis le 16 novembre 2024).
Une exception coûte cher à ignorer. Si l’abri est accolé à la maison, il modifie l’aspect extérieur du bâtiment et repasse en déclaration préalable, même sous 5 mètres carrés (fiche service-public vérifiée le 21 mars 2025).
À partir de quand faut-il une déclaration préalable, puis un permis ?
De plus de 5 jusqu’à 20 mètres carrés, c’est la déclaration préalable, au titre de l’article R421-9 du code de l’urbanisme (version en vigueur depuis le 16 novembre 2024). Au-delà de 20 mètres carrés d’emprise au sol ou de surface de plancher, on bascule sur le permis de construire de l’article R*421-1.
Les trois cases et leur base légale tiennent en un tableau.
| Surface de plancher ou emprise au sol | Formalité | Base légale |
|---|---|---|
| Jusqu’à 5 m² | Aucune formalité | Code de l’urbanisme, art. R*421-2 |
| Plus de 5 m² et jusqu’à 20 m² | Déclaration préalable | Code de l’urbanisme, art. R421-9 |
| Plus de 20 m² | Permis de construire | Code de l’urbanisme, art. R*421-1 |
Pourquoi 1,80 mètre de hauteur décide de votre facture ?
Parce que la taxe d’aménagement ne compte pas la surface au sol, mais la surface taxable. L’assiette est fixée par l’article 1635 quater H du code général des impôts, version en vigueur au 1er juillet 2026 : la somme des surfaces de plancher closes et couvertes, calculées au nu intérieur des façades.

Le seuil de hauteur vit ailleurs, à l’article 318 J de l’annexe II au même code. Le BOFiP publié le 31 décembre 2025 le dit sans détour : les surfaces « qui correspondent à des hauteurs sous toiture ou sous plafond inférieures ou égales à 1,80 mètre sont exclues du calcul ». Une pergola échappe à la taxe faute d’être close et couverte ; un abri clos et couvert est taxable.
Combien coûte réellement le 21e mètre carré ?
En 2026, chaque mètre carré taxable vaut 892 euros de valeur forfaitaire hors Île-de-France, et 1 011 euros en Île-de-France. Il est révisé chaque année selon l’indice du coût de la construction de l’Insee.
Vingt et un mètres carrés à 892 euros font donc 18 732 euros d’assiette. Aux taux de l’exemple officiel (3 % pour la commune, 2,5 % pour le département), la note atteint 1 030 euros, contre 981 euros pour 20 mètres carrés taxés, et zéro dans une commune qui a voté l’exonération.

Reprendre ce graphique ou citer ce chiffre
Citez ce chiffre en mentionnant Actu Alt Plus :
Ou réutilisez ce graphique librement sur votre site, attribution incluse :
L’exonération jusqu’à 20 mètres carrés est-elle automatique ?
Non, et c’est le piège classique. Seules les constructions inférieures ou égales à 5 mètres carrés sont exonérées de plein droit ; au-delà, l’exonération jusqu’à 20 mètres carrés est facultative et se vote par délibération de la commune, du département ou de la région d’Île-de-France.
Elle figure au 6° du I de l’article 1635 quater E du code général des impôts, version en vigueur au 21 février 2026. Deux détails la limitent : le texte vise les abris et serres « destinés à un usage non professionnel », ce qui n’est pas neutre pour un bureau, et deux voisins de communes différentes peuvent payer l’un zéro, l’autre plusieurs centaines d’euros pour le même abri.
Qu’est-ce que votre PLU ou votre voisin peut durcir ?
Presque tout, et toujours dans le sens de la contrainte. La dispense des 5 mètres carrés tombe en site patrimonial remarquable, aux abords des monuments historiques et en site classé, où l’article R421-11 impose une déclaration préalable. Le PLU ajoute ses propres règles de matériaux et d’implantation.
Côté distances, si le PLU ne prévoit rien de particulier, l’abri se pose soit en limite de propriété, soit à 3 mètres minimum de celle-ci. Si vous percez une fenêtre vers le terrain voisin, l’article 678 du code civil impose dix-neuf décimètres, soit 1,90 mètre, entre l’ouverture et la limite séparative.
Le geste utile tient en deux mesures et un appel : relevez l’emprise au sol et la hauteur sous plafond de la coque visée, puis demandez à votre service urbanisme si la délibération d’exonération existe. Cet article décrit la règle générale et ne vaut pas consultation sur votre parcelle.
Votre réaction :
Article créé en collaboration avec l’IA.
Les plus lus
- 1
 Taratata 600 : la date d’enregistrement et celle de diffusion
- 2
 Mondiaux de cyclisme : le maillot arc-en-ciel rapporte 8 000 euros, moins qu’une étape du Tour
- 3
 Prix du roman Fnac 2026 : « C’était ça ou mourir » lauréat
- 4
 Résultats des évaluations nationales 2026, dès le 21 septembre
- 5
 Résultat du Super Loto du 18 septembre : 13 millions gagnés
Nos dossiers
- France395
- Science273
- Culture194
- Consommation173
- Patrimoine165
- Santé publique164
- IA162
- Sport159
Recevez notre sélection dans votre boîte mail
Le meilleur d’Actu Alt Plus : décryptages, chiffres et panoramas. Désinscription en 1 clic, zéro spam.
