


Sommaire
- Que change le plafond de 3 000 euros pour les impôts des retraités ?
- Quel est l'abattement sur les retraites pour les revenus 2025 ?
- Pourquoi l'abattement pèse-t-il aussi sur la CSG ?
- Combien un retraité perd-il selon sa pension ?
- La taxe foncière des retraités est-elle menacée ?
- Quand la hausse arriverait-elle sur votre pension ?
Décryptage
Vous êtes retraité et vous ne regardez que la ligne impôt de votre avis ? L’abattement de 10 % fixe aussi votre revenu fiscal de référence (RFR), et ce RFR décide de votre taux de CSG. Le projet de loi de finances pour 2027 a été déposé le 1er octobre 2026. Il ramène le plafond de cet abattement de 4 439 à 3 000 euros par foyer pour les pensions de retraite.
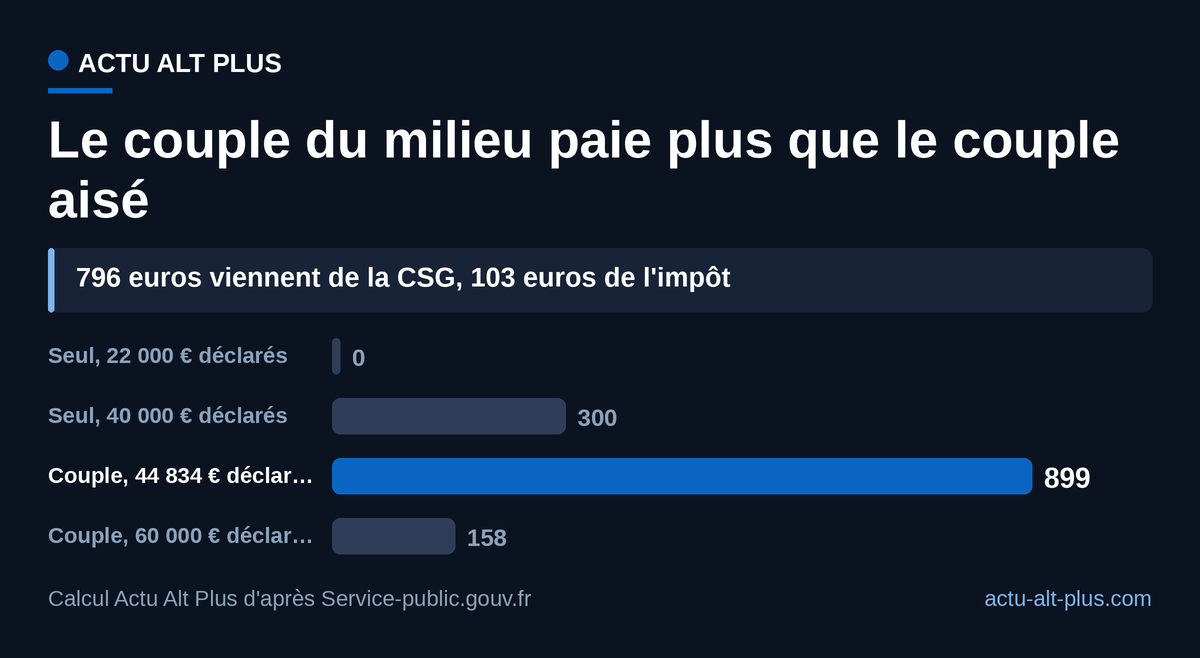
Un couple de retraités à 46 800 euros brut de pensions par an paierait 899 euros de plus par an avec le plafond de 3 000 euros du PLF 2027, dont 796 euros de CSG à partir de 2028.
Que change le plafond de 3 000 euros pour les impôts des retraités ?
L’article 3 du texte crée un sous-plafond propre aux pensions de retraite. Le plafond global de 4 439 euros reste en place (détail de l’article 3). Seuls les foyers qui déclarent plus de 30 000 euros de pensions par an sont touchés, puisque 10 % de 30 000 font 3 000.
Au-delà de 44 390 euros de pensions, le revenu imposable augmente de 1 439 euros au maximum. La perte d’impôt atteint alors 432 euros par an dans la tranche à 30 % et 158 euros dans celle à 11 % (le 3 octobre, AAP chiffrait la perte tranche par tranche). Le montant de 3 000 euros serait ensuite indexé comme la première tranche du barème.
Quel est l’abattement sur les retraites pour les revenus 2025 ?
Pour les pensions de 2025, déclarées en 2026, rien ne change. L’abattement de 10 % va de 454 euros par pensionné à 4 439 euros par foyer (règles de déclaration des pensions). Ce plafond est atteint dès 44 390 euros de pensions, selon le calcul du plancher et du plafond.
Pourquoi l’abattement pèse-t-il aussi sur la CSG ?
En 2026, les caisses appliquent le RFR 2024, celui de l’année N-2 (seuils de CSG des retraités). Pour un couple à deux parts, le taux médian de 6,6 % s’arrête à 40 604 euros de RFR. Au-dessus, c’est le taux normal de 8,3 %.
Un euro de RFR en trop fait passer toute la pension brute de 6,6 % à 8,3 %, 1,7 point de plus. Un abattement plus petit donne un RFR plus haut, donc un risque de franchir la marche. Le lissage sur deux années consécutives ne protège que les foyers qui sortent du taux réduit de 3,8 %.
Combien un retraité perd-il selon sa pension ?
Prenons un couple à 46 800 euros brut de pensions par an. Au taux médian, il déclare 44 834 euros. Avec l’abattement plafonné à 4 439 euros, son RFR est de 40 395 euros, sous la marche. Avec 3 000 euros, il monte à 41 834 euros, au-dessus. Sa CSG passe à 8,3 % : 1,7 % de 46 800 euros font 796 euros par an.
Cette CSG supplémentaire est déductible, ce qui allège un peu l’impôt. Une fois le nouveau taux installé, l’impôt du couple augmente de 103 euros, décote comprise (barème de l’impôt, paramètres de la décote). La note totale atteint 899 euros par an, 75 euros par mois.
Reprendre ce graphique ou citer ce chiffre
Citez ce chiffre en mentionnant Actu Alt Plus :
Ou réutilisez ce graphique librement sur votre site, attribution incluse :
À 60 000 euros déclarés, un couple déjà au taux normal de CSG perd seulement 158 euros d’impôt : 1 439 euros de revenu imposable en plus, taxés à 11 %. Une personne seule à 40 000 euros perd 300 euros, soit 1 000 euros taxés à 30 %. Sa CSG ne bouge pas : son RFR dépasse déjà 26 472 euros, le seuil du taux normal pour une part.
| Foyer | Pensions déclarées (€) | RFR actuel (€) | RFR avec 3 000 € (€) | Impôt en plus (€) | CSG en plus (€) | Total par an (€) |
|---|---|---|---|---|---|---|
| Personne seule | 40 000 | 36 000 | 37 000 | 300 | 0 | 300 |
| Couple | 44 834 | 40 395 | 41 834 | 103 | 796 | 899 |
| Couple | 60 000 | 55 561 | 57 000 | 158 | 0 | 158 |
Pour un couple sans autre revenu, la bascule durable se produit entre 46 338 et 47 018 euros brut de pensions par an. Entre 45 516 et 46 337 euros, son taux peut alterner chaque année entre 6,6 % et 8,3 % : la CSG plus forte réduit à son tour le revenu déclaré.
La taxe foncière des retraités est-elle menacée ?
Non. Après 75 ans, l’exonération de taxe foncière exige un RFR 2025 inférieur à 12 793 euros pour une part. Chaque demi-part ajoute 3 416 euros (conditions d’exonération). Le même plafond ouvre le dégrèvement de 100 euros entre 65 et 75 ans. Pour un couple, la limite est donc de 19 625 euros. Un foyer touché garde plus de 27 000 euros de pensions après abattement, bien au-dessus.
Quand la hausse arriverait-elle sur votre pension ?
En deux temps, si le Parlement l’adopte en l’état. L’impôt d’abord, sur les pensions de 2026 déclarées au printemps 2027. La CSG ensuite : le RFR 2026, inscrit sur l’avis d’impôt de 2027, fixera le taux appliqué par les caisses de retraite en 2028.
Sur votre avis d’impôt de 2026, à deux parts, un revenu fiscal de référence entre 39 165 et 40 604 euros signale le risque : 1 439 euros d’abattement en moins peuvent suffire à faire changer votre taux de CSG en 2028.
Votre réaction :
Article créé en collaboration avec l’IA.
Les plus lus
- 1
 Prix Nobel 2026 : dates, heures à Paris et lauréats prix par prix
- 2
 Nobel de physique 2026 : Francis Halzen, seul lauréat, pour les neutrinos du pôle Sud
- 3
 Grève Air Corsica du 9 au 16 octobre, vos droits si le vol saute
- 4
 Céline Dion en concert : 16 dates restantes, horaires et billets
- 5
 Prix Nobel : qui peut proposer un nom, gardé secret pendant 50 ans
Nos dossiers
- Océan94
- Record du monde35
- Espace43
- Histoire96
- Famille96
- Évolution84
- Pouvoir d’achat139
- Climat130
Recevez notre sélection dans votre boîte mail
Le meilleur d’Actu Alt Plus : décryptages, chiffres et panoramas. Désinscription en 1 clic, zéro spam.
