


Sommaire
Décryptage
Vous avez 30 000 euros sur votre Livret A. Sur les 15 % de Livrets A au-dessus du plafond, un solde de 30 000 euros paierait 37,63 euros par an au taux forfaitaire haut, avec la taxation proposée par la Cour des comptes le 21 septembre 2026. L’exonération resterait entière pour les sommes placées dans les limites réglementaires. Le Parlement n’a rien voté.
En bref
- La Cour des comptes propose de fiscaliser les intérêts produits au-delà des plafonds de l’épargne réglementée (note du 21 septembre 2026).
- Plafonds visés : 22 950 euros pour le Livret A, 12 000 pour le LDDS, 10 000 pour le LEP, 1 600 pour le Livret jeune.
- Taux applicable : la note n’en fixe aucun ; le prélèvement forfaitaire va de 30 % à 31,4 % en 2026.
- Rendement annoncé : environ 80 millions d’euros par an.
- Rien ne changerait sous les plafonds, ni pour le capital ni pour les intérêts qu’il produit.
- Une note de la Cour des comptes recommande, elle ne crée aucun impôt.
Ce que la Cour des comptes propose exactement
La note du 21 septembre part d’une mécanique que les épargnants subissent sans l’avoir choisie. Un solde de Livret A ne peut pas franchir son plafond par un versement : la banque le refuse. Il le franchit par l’ajout des intérêts au 31 décembre, qui produisent ensuite eux-mêmes des intérêts (règles du Livret A) : au-delà du plafond, le dépassement se fait tout seul.
La Cour propose de soumettre à l’impôt sur le revenu et aux prélèvements sociaux les intérêts des dépôts supérieurs aux plafonds réglementaires. Quatre livrets sont visés : le Livret A (22 950 euros), le LDDS (12 000 euros), le LEP (10 000 euros) et le Livret jeune (1 600 euros). Les sommes placées dans ces limites resteraient exonérées. La note ne fixe pas le taux. Le prélèvement forfaitaire unique s’établit à 30 %, soit 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux ; la loi de finances pour 2026 a porté ces prélèvements sociaux à 18,6 % sur une partie des revenus du patrimoine mobilier, ce qui monte le total à 31,4 %, « donc au-delà du taux du PFU », écrit la Cour (note du 21 septembre 2026). Les montants qui suivent retiennent ce taux haut, celui qu’ont repris les premiers relais de la note. La note chiffre le rendement attendu à environ 80 millions d’euros par an.
Combien vous paieriez, livret par livret
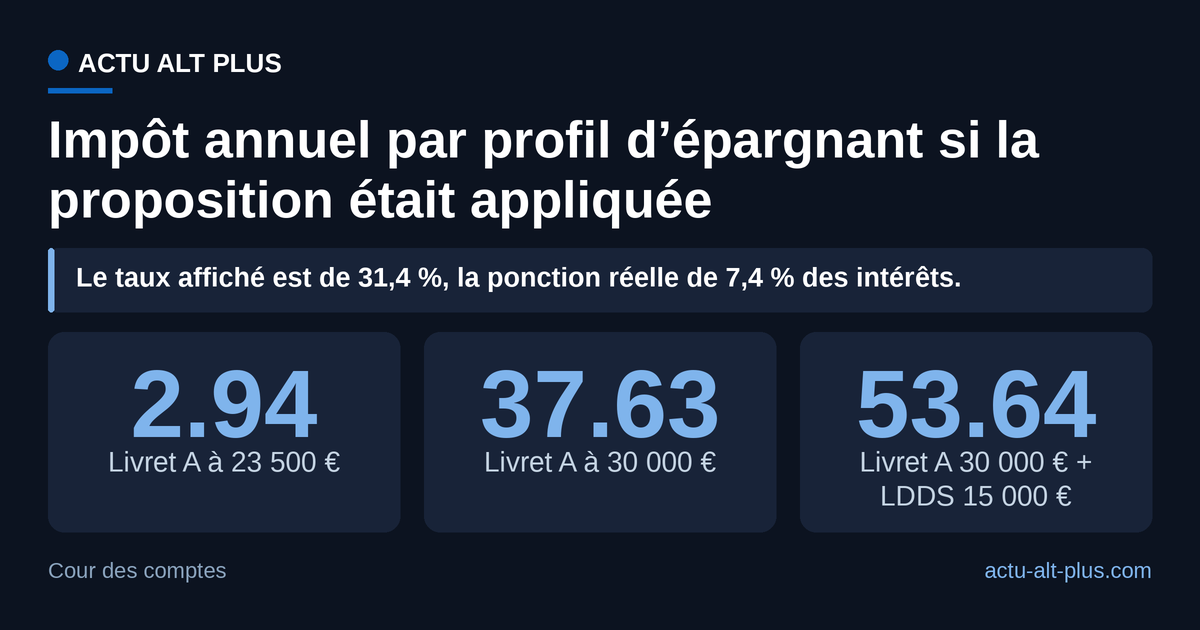
Le calcul tient en trois opérations. On retire le plafond du solde, on applique le taux du livret à la différence, puis on prélève le taux forfaitaire sur les intérêts obtenus. Pour un Livret A de 30 000 euros : 7 050 euros dépassent la limite, ils rapportent 119,85 euros à 1,7 %, et l’impôt s’établit à 37,63 euros par an au taux haut, 35,96 euros s’il s’arrête à 30 %, soit 3,14 ou 3,00 euros par mois.
Reprendre ce graphique ou citer ce chiffre
Citez ce chiffre en mentionnant Actu Alt Plus :
Ou réutilisez ce graphique librement sur votre site, attribution incluse :
Un Livret A à 23 500 euros coûterait 2,94 euros par an. Il faut lui adjoindre un LDDS à 15 000 euros pour franchir la barre des 53 euros, sur 45 000 euros d’épargne réglementée cumulée.
| Livret | Plafond | Taux | Solde | Part au-dessus du plafond | Intérêts taxables | Impôt à 31,4 % |
|---|---|---|---|---|---|---|
| Livret A | 22 950 € | 1,7 % | 23 000 € | 50 € | 0,85 € | 0,27 € |
| Livret A | 22 950 € | 1,7 % | 23 500 € | 550 € | 9,35 € | 2,94 € |
| Livret A | 22 950 € | 1,7 % | 25 000 € | 2 050 € | 34,85 € | 10,94 € |
| Livret A | 22 950 € | 1,7 % | 27 000 € | 4 050 € | 68,85 € | 21,62 € |
| Livret A | 22 950 € | 1,7 % | 30 000 € | 7 050 € | 119,85 € | 37,63 € |
| Livret A | 22 950 € | 1,7 % | 35 000 € | 12 050 € | 204,85 € | 64,32 € |
| LDDS | 12 000 € | 1,7 % | 13 000 € | 1 000 € | 17,00 € | 5,34 € |
| LDDS | 12 000 € | 1,7 % | 15 000 € | 3 000 € | 51,00 € | 16,01 € |
| LEP | 10 000 € | 2,5 % | 10 500 € | 500 € | 12,50 € | 3,93 € |
| LEP | 10 000 € | 2,5 % | 11 000 € | 1 000 € | 25,00 € | 7,85 € |
| Livret jeune | 1 600 € | 1,7 % | 1 700 € | 100 € | 1,70 € | 0,53 € |
Le Livret jeune ferme la marche : 0,53 euro par an pour un solde de 1 700 euros. Le LEP, rémunéré 2,5 % depuis le 1er août 2026, produit davantage d’intérêts par euro excédentaire. Un couple dont les deux livrets affichent ce même solde paierait 75,26 euros à deux.
Le taux affiché est de 31,4 %, la ponction réelle de 7,4 %
Ce solde rapporte 510 euros d’intérêts par an. L’impôt proposé en prendrait 7,4 %, parce que seuls les intérêts nés au-dessus du plafond entrent dans l’assiette. Les 22 950 premiers euros continuent de rapporter en franchise totale.
Il faut 188 euros de dépassement pour devoir 1 euro d’impôt, soit un solde de 23 138 euros. Autre repère : la hausse du taux du Livret A au 1er août 2026, de 1,5 % à 1,7 %, rapporte 60 euros de plus par an sur ce même solde. La revalorisation de l’été couvre l’impôt proposé, et il reste 22,37 euros.
Ce que la mesure ne toucherait pas
Le capital placé sous le plafond reste hors champ, et les intérêts qu’il produit aussi. Un Livret A à 18 000 euros ne verrait rien changer. Les 85 % de Livrets A situés sous la limite sont dans ce cas, et leurs titulaires n’auraient aucune ligne supplémentaire sur leur déclaration.
Les versements ne sont pas concernés davantage, pour une raison simple : ils sont déjà bloqués une fois la limite atteinte. Le LEP comptait 12,1 millions de détenteurs fin 2025, selon le rapport sur l’épargne réglementée publié le 15 juillet 2026, et 83 % des Français détiennent un Livret A. Une large majorité d’entre eux reste loin de cette ligne.
Pourquoi 80 millions d’euros, et pas davantage
Fin 2025, 15 % des Livrets A dépassaient leur plafond et 31 % des LDDS dépassaient le leur. Ces Livrets A pleins concentrent 47 % de l’encours total, qui atteignait 447,8 milliards d’euros en janvier 2026. La part taxable se limite pourtant à la tranche excédentaire, livret par livret, et cette tranche est mince.
La Cour évalue à près de 5 milliards d’euros le coût pour les finances publiques des exonérations d’épargne réglementée en 2025. Les 80 millions attendus en représenteraient 1,6 %. Rapportés aux quelque 950 milliards d’euros d’encours de l’épargne réglementée fin 2025, ils pèsent 0,008 %.
Ce qu’il faudrait pour que cet impôt existe
Une note de la Cour des comptes formule des recommandations, et une note ne crée aucun impôt. Pour que la mesure s’applique, il faudrait un article inscrit dans une loi de finances et voté par le Parlement. Aucun calendrier n’accompagne la proposition, qui figure dans une note consacrée à l’ensemble de la fiscalité du patrimoine des ménages.
En attendant, c’est l’inflation qui prélève. Le 24 septembre, AAP mesurait 70 euros perdus chaque année sur un Livret A de 10 000 euros, avec une inflation à 2,4 % contre 1,7 % servis. Sur 30 000 euros, ce même écart de 0,7 point coûte 210 euros par an, près de six fois l’impôt proposé. Les ménages français ont pourtant porté leur taux d’épargne à 17,2 % de leur revenu au deuxième trimestre 2026.
Le 31 décembre, les intérêts s’ajouteront aux soldes comme chaque année. Personne ne les taxera.
Questions courantes
Comment savoir si mon Livret A est concerné ?
Le relevé annuel suffit : la banque y affiche le solde arrêté au 31 décembre, intérêts inclus. C’est ce montant, et lui seul, qui servirait de référence.
Un foyer avec enfants cumule-t-il plusieurs plafonds ?
Oui. Chaque personne physique peut détenir un Livret A, y compris un enfant mineur, et chaque livret dispose de son propre plafond. Les dépassements se calculeraient livret par livret, jamais au niveau du foyer.
Le LDDS suit-il la même règle que le Livret A ?
Le principe serait identique, avec un plafond de 12 000 euros et le même taux de 1,7 % depuis le 1er août 2026. Le LEP est rémunéré 2,5 %, ce qui rend chaque euro excédentaire un peu plus productif, et donc un peu plus taxé.
L’assurance-vie et le PEL sont-ils visés par la même proposition ?
La mesure décrite ici porte sur les livrets réglementés. La note de la Cour des comptes couvre un champ plus large, dont la détention et la transmission du patrimoine, avec des recommandations qui leur sont propres.
Votre réaction :
Article créé en collaboration avec l’IA.
Les plus lus
- 1
 100 journalistes, un par pays, et le barème qui décide vraiment du Ballon d’Or
- 2
 Mont Royal, 3 803 m de dénivelé aux Mondiaux de Montréal
- 3
 Mondiaux de cyclisme : le maillot arc-en-ciel rapporte 8 000 euros, moins qu’une étape du Tour
- 4
 Prix du roman Fnac 2026 : « C’était ça ou mourir » lauréat
- 5
 1 250 gauss sur β Pictoris b, la radio livre le champ magnétique d’une exoplanète
Nos dossiers
- France395
- Science319
- Culture202
- Santé publique189
- Consommation183
- IA180
- Sport174
- Patrimoine169
Recevez notre sélection dans votre boîte mail
Le meilleur d’Actu Alt Plus : décryptages, chiffres et panoramas. Désinscription en 1 clic, zéro spam.
