Sommaire
Le chiffre
L’assurance habitation augmente parce que trois coûts montent ensemble : l’indice du bâtiment qui indexe les contrats, la surprime catastrophes naturelles relevée par l’État en 2025 et le prix des réparations. En 2027, la marche devrait atteindre 20 à 25 euros hors taxes par contrat, selon une estimation de l’AFP relayée par Boursorama, tirée des prévisions des cabinets d’études.
Le cabinet d’actuariat Addactis prévoit de 6,5 % à 7,5 % de hausse de la prime pure, la part de la cotisation qui couvre le coût des sinistres. Ses prévisions tarifaires ont été présentées à Paris le 22 septembre 2026. Facts & Figures table sur 5 % à 6 % de hausse des primes payées, rapporte aussi Boursorama. Les deux dépassent l’inflation, à 2,4 % sur un an en août 2026.
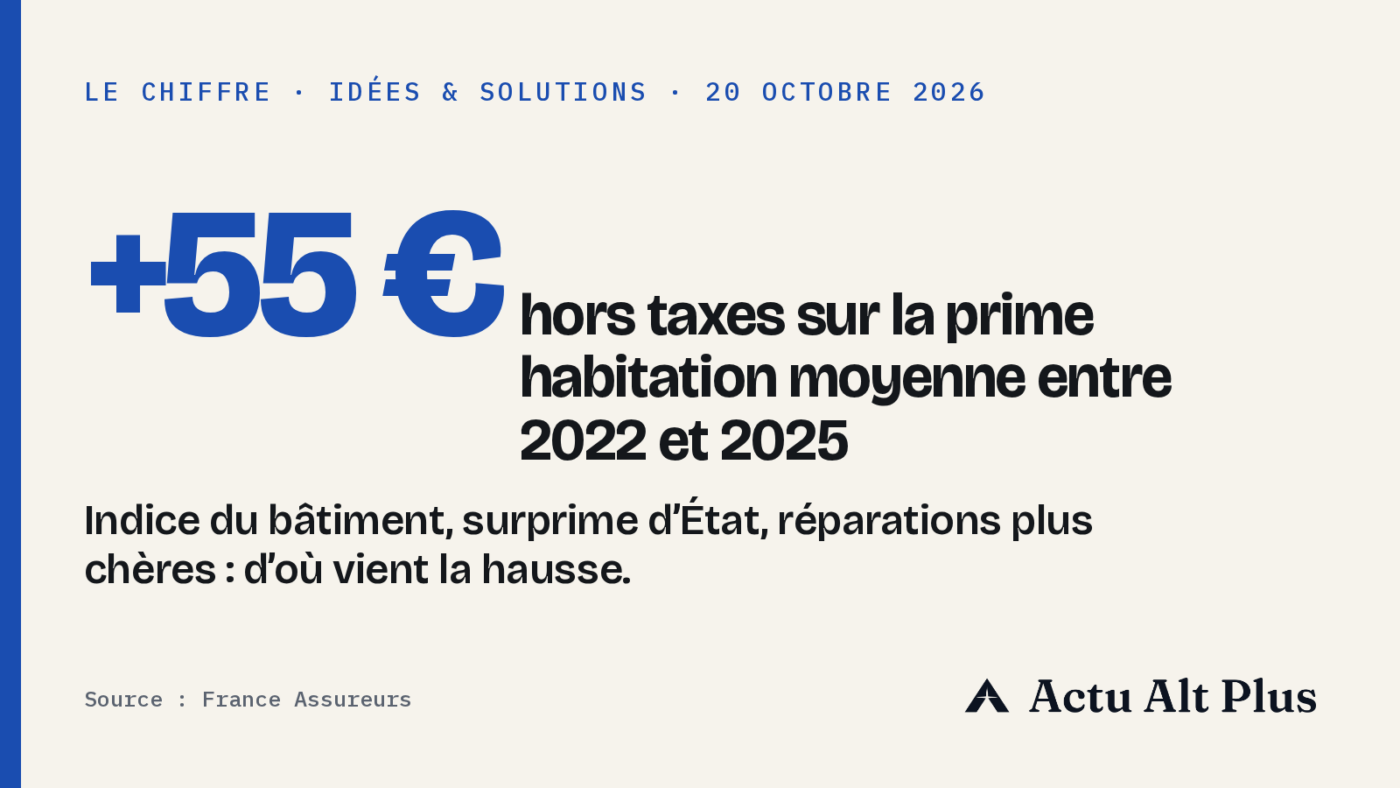
+55 €hors taxes sur la prime habitation moyenne entre 2022 et 2025
La prime moyenne d’assurance habitation est passée de 268 euros hors taxes en 2022 à 323 euros en 2025 en France, une hausse de 55 euros en trois ans. Le chiffre vient des bilans de France Assureurs, la fédération du secteur.
Citer ce chiffre
Citez ce chiffre en mentionnant Actu Alt Plus :
Pourquoi l’assurance habitation augmente tous les ans ?
D’abord parce que le contrat le prévoit. La cotisation suit un indice, souvent l’indice FFB du coût de la construction, calculé par la Fédération française du bâtiment. Il a gagné 18 % en cinq ans, jusqu’à 1 220,9 points au deuxième trimestre 2026 (suivi de JeChange).
Ensuite parce que l’État a relevé sa part. Un arrêté du 22 décembre 2023 a porté la surprime catastrophes naturelles de 12 % à 20 % de la prime dommages depuis le 1er janvier 2025. À garanties égales, ce seul taux alourdit la part dommages d’environ 7 %, selon notre calcul. La prime moyenne a pris 7,8 % en 2025, une hausse qui « s’inscrit dans le contexte de la revalorisation de la surprime Cat Nat », selon France Assureurs.
Prime moyenne en 2022268 €
Prime moyenne en 2025323 €
Prime moyenne hors taxes, tous contrats multirisques habitation (France Assureurs).
Enfin parce que réparer coûte plus cher. En 2025, les sinistres ont été moins nombreux (−9,1 %), mais chacun a coûté 7,4 % de plus en moyenne. Addactis pointe aussi la sécheresse de 2026 : à la mi-août, 77 % du territoire connaissait une sécheresse d’une fréquence supérieure à vingt-cinq ans. Sur les sols argileux, elle fissure les maisons.
Les comptes 2025 montrent pourtant un paradoxe : 52,8 euros d’indemnités versées pour 100 euros de cotisations, contre 71,2 euros en 2022. Pour Addactis, l’enjeu est d’« intégrer progressivement la dérive climatique dans les équilibres techniques et les tarifs », rapporte Moneyvox.
| Année | Prime moyenne HT (€) | Évolution sur un an (%) | Écart à 2022 (€) | Indemnités pour 100 € de cotisations |
|---|---|---|---|---|
| 2022 | 268 | +2,4 | 0 | 71,2 |
| 2023 | 279 | +4,3 | +11 | 65,6 |
| 2024 | 299 | +7,2 | +31 | 58,5 |
| 2025 | 323 | +7,8 | +55 | 52,8 |
Source : France Assureurs, bilan habitation 2022, bilan habitation 2023, bilan habitation 2024 et bilan 2025 (ratios 2023 et 2024 révisés l’année suivante ; écart à 2022 calculé par nos soins).
Combien va augmenter l’assurance habitation en 2027 ?
Moneyvox a appliqué 6 % à deux cas types : 8 euros de plus pour un trois-pièces à 135 euros par an, 14 euros pour une maison de quatre pièces à 240 euros (simulation de Moneyvox).
Une taxe fixe s’y ajoute : la contribution au Fonds de garantie des victimes des actes de terrorisme et d’autres infractions (FGTI). Elle passe de 6,50 à 8,50 euros par contrat au 1er janvier 2027 (hausse de la contribution FGTI).
L’assurance habitation augmente-t-elle après un sinistre ?
Un sinistre expose surtout à la résiliation. Si les conditions générales le prévoient, l’assureur peut résilier avec un mois de préavis, même quand l’assuré n’est pas responsable (fiche service-public.gouv.fr). Il perd ce droit si, plus d’un mois après avoir appris le sinistre, il accepte une cotisation pour la période suivante sans évoquer de résiliation.
Peut-on refuser la hausse de son assurance habitation ?
Oui, en quittant le contrat. Si l’assuré refuse une hausse proposée après une aggravation du risque, le contrat prend fin 30 jours plus tard et la cotisation non utilisée est remboursée (règles de résiliation). L’indexation prévue au contrat ne compte pas comme une hausse qu’on peut refuser, rappelle JeChange. Passé un an, la loi Hamon permet de partir à tout moment, avec effet un mois après réception de la demande. Un locataire, obligé d’être assuré, laisse le nouvel assureur résilier l’ancien contrat à sa place.
Comment ça marche
- L’indice tourne
Cotisation, plafonds et franchise suivent l’indice du contrat.
- L’assureur relit ses sinistres
Réparations et climat fixent la prime pure.
- L’État ajoute sa part
Surprime catastrophes naturelles, taxes et contribution au FGTI.
- L’avis d’échéance tombe
Le nouveau tarif s’affiche ; l’assuré peut comparer et partir.
Le tarif 2027 de l’assurance habitation se lira sur l’avis d’échéance, à comparer avec un devis aux mêmes garanties et à la même franchise.
Votre réaction :
Article créé en collaboration avec l’IA.
Les plus lus
- 1
 7 séances de musculation réduisent la graisse du ventre avant toute perte de poids, chez la souris
- 2
 Céline Dion en concert : dernières dates, horaires et billets
- 3
 Vacances de la Toussaint 2026, dates par zone et outre-mer
- 4
 Céline Dion en concert à Paris après six ans et demi d’absence : comment le retour s’est joué
- 5
 Mondial de l’Auto 2026 : huit nouveautés, quatre concepts, ni BMW ni Mini
Nos dossiers
- Océan112
- Record du monde35
- Espace48
- Histoire110
- Famille99
- Évolution99
- Pouvoir d’achat180
- Climat150
Recevez notre sélection dans votre boîte mail
Le meilleur d’Actu Alt Plus : décryptages, chiffres et panoramas. Désinscription en 1 clic, zéro spam.