


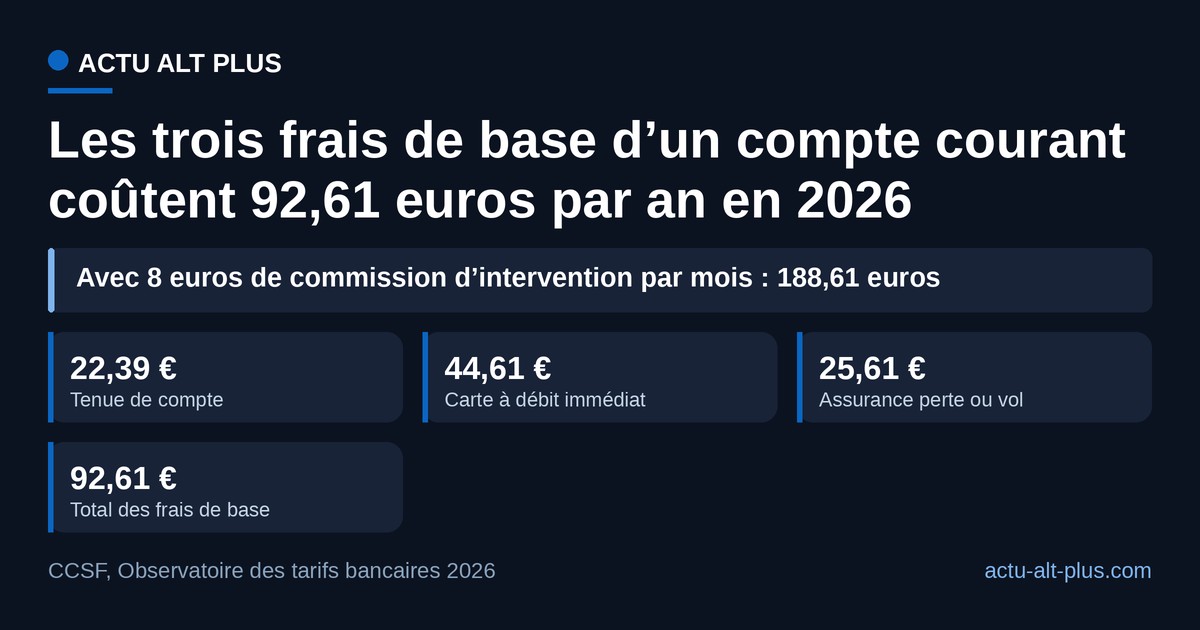
Les trois frais de base d’un compte courant coûtent 92,61 euros par an en 2026, en moyenne. Au 1er avril 2026, les frais de tenue de compte coûtaient en moyenne 22,39 euros par an en France, selon l’Observatoire des tarifs bancaires. La carte internationale à débit immédiat revient à 44,61 euros, l’assurance perte ou vol des moyens de paiement à 25,61 euros. Ces moyennes pondérées viennent du rapport 2026 de l’Observatoire, publié le 30 juin 2026 par le Comité consultatif du secteur financier (CCSF) sur 102 établissements.
La commission d’intervention, prélevée quand la banque laisse passer une opération sur un compte insuffisamment provisionné, coûte 8 euros dans 93 établissements sur 102 : le plafond légal. Une seule par mois ajoute 96 euros sur l’année. La facture passe alors à 188,61 euros, le double du compte de base.
Ce que coûte un compte courant en un an
Résultat : 188,61 €
Exemple : 92,61 € de frais de base + 8 € par mois = 188,61 €.
À lire aussiPourquoi l’assurance habitation augmente : 20 à 25 euros de plus en 2027, selon l’AFP · 20 octobre
Calcul : (tenue + carte + assurance) + commissions par mois × 8 € × 12. Source : CCSF, tarifs au 1er avril 2026.
Pourquoi les frais bancaires augmentent-ils en 2026 ?
Les banques ont augmenté leurs prix après les avoir gardés quasi stables en 2023, malgré la flambée de l’inflation, relève le CCSF. Selon l’Insee, cité dans le rapport, les services bancaires ont pris 2,7 % entre février 2025 et février 2026, contre 0,9 % pour l’inflation générale. La tenue de compte grimpe de 3,71 % en un an. Entre fin 2025 et avril 2026, 57 établissements ont laissé ce tarif inchangé et 45 l’ont relevé, de 0,40 à 9,60 euros par an.
Sur dix ans, la hausse reste pourtant sous l’inflation : +17,4 % pour les services bancaires de février 2016 à février 2026, contre +22,1 % pour les prix à la consommation. Depuis fin 2017, certaines lignes ont même baissé.
| Service | 31 déc. 2017 | 1er avril 2026 | Écart (€) |
|---|---|---|---|
| Tenue de compte (par an) | 18,98 | 22,39 | +3,41 |
| Carte internationale à débit immédiat (par an) | 41,00 | 44,61 | +3,61 |
| Assurance perte ou vol (par an) | 24,72 | 25,61 | +0,89 |
| Alertes SMS au forfait (par an) | 22,75 | 15,28 | -7,47 |
| Virement occasionnel en agence | 3,80 | 5,30 | +1,50 |
| Commission d’intervention (moyenne) | 7,70 | 6,45 | -1,25 |
Reprendre ce graphique ou citer ce chiffre
Citez ce chiffre en mentionnant Actu Alt Plus :
Ou réutilisez ce graphique librement sur votre site, attribution incluse :
Comment réduire ou éviter les frais bancaires ?
Trois leviers allègent la facture : le virement en ligne plutôt qu’au guichet, le statut de client fragile et le changement de banque. Le virement occasionnel par internet est gratuit dans tous les établissements ; au guichet, il coûte 5,30 euros en moyenne.
Un client détecté en situation de fragilité financière voit ses frais d’incidents plafonnés à 25 euros par mois, rappelle la Banque de France. L’offre « clientèle fragile », facturée 3 euros par mois au plus, abaisse ce plafond à 20 euros par mois et 200 euros par an. Elle coûte 12 euros par an dans 89 établissements sur 99. Les banques se sont engagées à répondre favorablement au client qui s’estime fragile, même s’il ne remplit pas les critères de détection.
Changer de banque ne coûte rien : le service d’aide à la mobilité est gratuit. Les deux banques ont 22 jours ouvrés pour transférer prélèvements et virements, livrets exclus. Dix établissements, dont six banques en ligne, ne facturent aucune tenue de compte. Sept établissements, tous des banques en ligne ou des établissements de paiement, ne facturent pas de commission d’intervention, selon la publication de la Banque de France. Le comparateur public tarifs-bancaires.gouv.fr met les grilles côte à côte.
Comment contester des frais bancaires ?
Contester commence au préavis : la banque doit annoncer le montant des frais d’incidents au moins 14 jours avant de les prélever, rappelle la fiche du ministère de la Justice. Chaque ligne se compare aux plafonds : 8 euros par opération et 80 euros par mois pour la commission d’intervention. Un chèque rejeté coûte 30 euros au plus s’il fait 50 euros ou moins, 50 euros au-delà. Un prélèvement rejeté coûte 20 euros au maximum, jamais plus que son montant.
Représenté puis rejeté une seconde fois, un prélèvement ne peut pas être refacturé : si la banque le fait, elle doit rembourser.
Votre réaction :
Article créé en collaboration avec l’IA.
Les plus lus
- 1
 Election Miss France 2027 billetterie : pas ouverte au 15 novembre
- 2
 Prochaine grève novembre 2026 : mardi 10, puis mardi 17 novembre
- 3
 Grève 17 novembre : trafic SNCF et RATP ce mardi
- 4
 Manifestation 14 novembre 2026 : bilan, villes et grève du 17
- 5
 Manifestation syndicale 17 novembre 2026 : où, qui, et la suite
Nos dossiers
Recevez notre sélection dans votre boîte mail
Le meilleur d’Actu Alt Plus : décryptages, chiffres et panoramas. Désinscription en 1 clic, zéro spam.
