


Sommaire
- En bref
- Comment se calcule l’allègement de cotisations patronales en 2026 ?
- Combien l’employeur économise-t-il au SMIC, à 1,6 SMIC et à 2 SMIC ?
- Pourquoi parle-t-on de « trappe à SMIC » ?
- Qu’a changé la réforme des allègements de cotisations patronales de 2025 ?
- 75 milliards d’euros, ça représente quoi, et chez nos voisins ?
- Que changerait une réforme sur votre fiche de paie ?
- Questions courantes
Décryptage
Vous touchez le SMIC ? En France, un employeur qui paie un salarié au SMIC (1 867,02 euros brut) bénéficie en 2026 d’un allègement de 698,83 euros de cotisations patronales par mois. Cette remise, plus d’un tiers du salaire brut, fait partie des allègements généraux que le ministre du Travail Jean-Pierre Farandou chiffre à 75 milliards d’euros par an. Il l’a dit le 7 octobre 2026 devant la commission des affaires sociales de l’Assemblée nationale (propos rapportés par MoneyVox), en annonçant vouloir une « réforme de fond ».
Le principe tient en une phrase : plus le salaire est proche du SMIC, plus la part patronale des cotisations est réduite, et la remise disparaît à 3 SMIC. Pour 100 euros de salaire brut au SMIC, l’employeur économise 37,43 euros. Le reproche fait au dispositif tient lui aussi en une phrase : il rendrait les augmentations très coûteuses juste au-dessus du SMIC.
En bref
- Les allègements généraux de cotisations patronales coûtent 75 milliards d’euros par an, selon le ministre du Travail (7 octobre 2026).
- Au SMIC, l’employeur économise 37,43 euros pour 100 euros de salaire brut ; à 2 SMIC, 4,93 euros ; au-delà de 3 SMIC, rien.
- Le barème 2026 reste calé sur le SMIC du 1er janvier : la hausse du 1er juin a réduit la remise au SMIC.
- Près du SMIC, chaque augmentation fait fondre la remise : c’est la « trappe à SMIC » que le gouvernement veut corriger.
Comment se calcule l’allègement de cotisations patronales en 2026 ?
Depuis le 1er janvier 2026, l’ex-réduction Fillon s’appelle la RGDU, pour réduction générale dégressive unique. Son coefficient s’écrit 0,02 + 0,3773 × [½ × (3 × SMIC annuel / rémunération annuelle – 1)]^1,75 dans les entreprises de moins de 50 salariés (paramètres publiés par l’Agirc-Arrco). Il est plafonné à 39,73 % du salaire brut. Il ne descend jamais sous 2 % tant que le salaire reste sous 3 SMIC. Au-delà de 3 SMIC, la remise tombe à zéro.
Une subtilité pèse sur toutes les fiches de paie de l’année. Le SMIC est passé de 12,02 à 12,31 euros brut de l’heure le 1er juin 2026, soit 1 867,02 euros par mois à temps plein (Service-public.fr). Le calcul de la remise reste pourtant bâti sur le SMIC du 1er janvier, soit 1 823,03 euros par mois (décret de juin 2026 détaillé par Tissot). Au SMIC actuel, le coefficient tombe donc à 37,43 % au lieu de 39,73 %. La remise passe de 724,29 à 698,83 euros. Le gel retire 25,46 euros par mois et par salarié au SMIC.
Combien l’employeur économise-t-il au SMIC, à 1,6 SMIC et à 2 SMIC ?
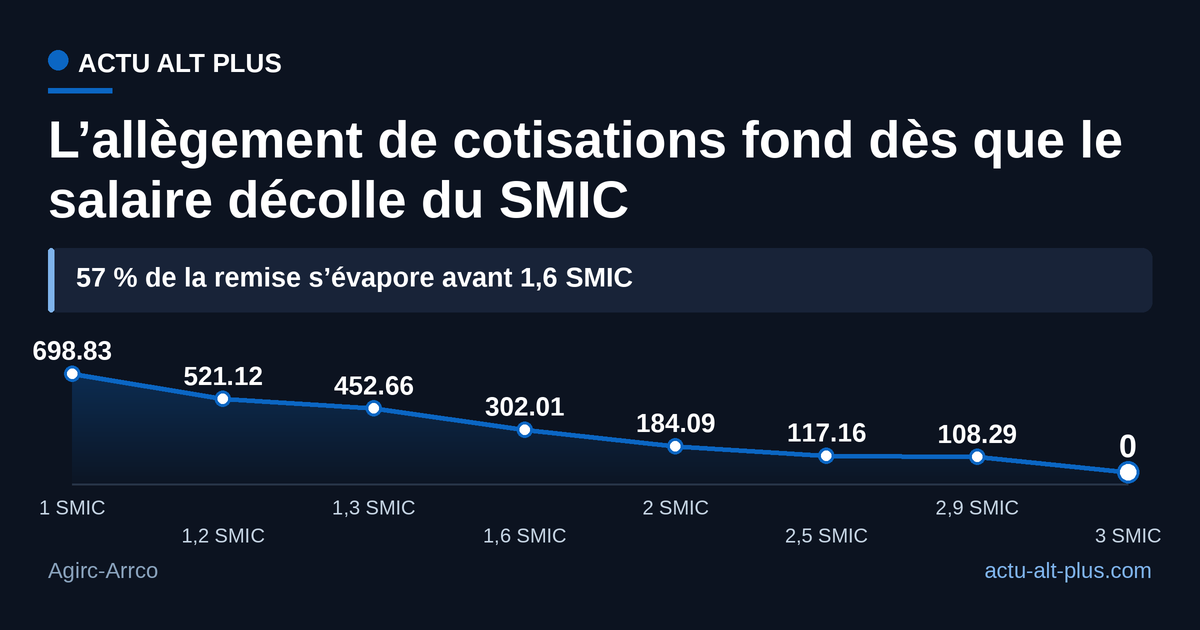
À 1,6 SMIC, soit 2 987,23 euros brut par mois, l’allègement tombe à 302,01 euros. À 2 SMIC (3 734,04 euros), il ne vaut plus que 184,09 euros. La courbe plonge d’abord, puis s’aplatit sur le plancher de 2 % jusqu’au seuil de 5 469,09 euros brut, trois fois le SMIC de janvier.
Reprendre ce graphique ou citer ce chiffre
Citez ce chiffre en mentionnant Actu Alt Plus :
Ou réutilisez ce graphique librement sur votre site, attribution incluse :
Du SMIC à 2 987,23 euros brut, 396,82 euros de remise s’évaporent chaque mois, soit 57 % du total. Plus haut, le barème ne bouge presque plus : 117,16 euros à 2,5 SMIC, 108,29 euros à 2,9 SMIC. Au dernier palier, un euro de salaire au-dessus de 5 469,09 euros brut fait perdre d’un coup une remise d’environ 109 euros par mois. Ce saut concerne surtout les cadres et les techniciens confirmés. Pour les bas salaires, l’enjeu se joue dans la première moitié de la courbe, là où chaque euro de hausse coûte une part de remise. Le tableau détaille les huit paliers en euros brut, pour une entreprise de moins de 50 salariés, avec le SMIC en vigueur depuis le 1er juin 2026.
| Salaire | Brut mensuel (€) | Coefficient (%) | Allègement (€/mois) | Allègement (€/an) |
|---|---|---|---|---|
| 1 SMIC | 1 867,02 | 37,43 | 698,83 | 8 385,96 |
| 1,2 SMIC | 2 240,42 | 23,26 | 521,12 | 6 253,44 |
| 1,3 SMIC | 2 427,13 | 18,65 | 452,66 | 5 431,92 |
| 1,6 SMIC | 2 987,23 | 10,11 | 302,01 | 3 624,12 |
| 2 SMIC | 3 734,04 | 4,93 | 184,09 | 2 209,08 |
| 2,5 SMIC | 4 667,55 | 2,51 | 117,16 | 1 405,92 |
| 2,9 SMIC | 5 414,36 | 2,00 | 108,29 | 1 299,48 |
| 3 SMIC | 5 601,06 | 0 | 0 | 0 |
Coefficient RGDU 2026 appliqué au salaire brut, SMIC de référence de 1 823,03 euros (Agirc-Arrco, Service-public.fr).
Pourquoi parle-t-on de « trappe à SMIC » ?
Jean-Pierre Farandou l’a résumé devant les députés : « ça fait une trappe à Smic ». « Il y a un effet non voulu qui intervient dans les progressions salariales », a ajouté le ministre. Un salarié payé 1 867,02 euros passe à 1,2 SMIC, soit 2 240,42 euros brut : 373,40 euros d’augmentation. Dans le même temps, la remise de son employeur baisse de 177,71 euros par mois.
Ramené à 100 euros, l’écart devient lisible. Chaque tranche de 100 euros brut ajoutée près du SMIC fait perdre 47,59 euros d’allègement à l’employeur. Cette perte s’ajoute aux cotisations ordinaires dues sur la hausse. Une augmentation de 100 euros coûte donc au moins 147,59 euros à l’entreprise. Les économistes Antoine Bozio et Étienne Wasmer avaient décrit ces effets de « trappes à bas salaires » dans leur rapport remis le 3 octobre 2024. Son titre annonçait la couleur : « Les politiques d’exonérations de cotisations sociales : une inflexion nécessaire ». L’effet joue dans les deux sens. Il abaisse le coût des bas salaires, « puisque c’est fait pour ça », a rappelé le ministre. Il freine aussi les carrières qui démarrent au SMIC.
Qu’a changé la réforme des allègements de cotisations patronales de 2025 ?
En novembre 2024, le gouvernement voulait récupérer 4 milliards d’euros sur des allègements alors chiffrés à 80 milliards (Public Sénat). Le plan rabotait de 2 points la remise entre 1 et 1,3 SMIC en 2025, puis encore de 2 points en 2026. Il renforçait en échange la zone de 1,3 à 1,8 SMIC, pour encourager les hausses de salaire. La ministre du Travail de l’époque, Astrid Panosyan-Bouvet, défendait le texte malgré un risque évalué entre 15 000 et 40 000 emplois détruits à moyen terme.
Quelques jours plus tard, le Sénat a retiré la hausse de cotisations sur cette première tranche de salaires (Public Sénat). Le rendement visé est passé de 4 à 3 milliards d’euros. La rapporteure Élisabeth Doineau voulait « préserver l’emploi » des postes peu qualifiés. Le nettoyage, la sécurité et l’aide à domicile étaient en première ligne. Le 21 octobre 2025, Jean-Pierre Farandou confirmait une nouvelle réduction de 1,5 milliard d’euros des exonérations dans le budget de la Sécurité sociale pour 2026 (AEF info). Le PLFSS pour 2027 ajoute à son tour des mesures de freinage. Ces exonérations « demeurent très dynamiques » malgré la réforme de 2025, selon le gouvernement.
75 milliards d’euros, ça représente quoi, et chez nos voisins ?
Rapportés aux 69,1 millions d’habitants recensés au 1er janvier 2026 (Insee), les 75 milliards font environ 1 085 euros par habitant et par an. Pour se représenter la somme, on peut la convertir en étalons du quotidien : 1 085 euros pèsent un peu plus de la moitié d’un SMIC brut mensuel, par Français et par an.
Ces remises n’effacent pas le poids des prélèvements sur le travail en France. Pour un célibataire au salaire moyen, impôts et cotisations prenaient 47,2 % du coût du travail en 2025, selon le rapport « Taxing Wages 2026 » de l’OCDE. L’Allemagne est à 49,3 %, la Belgique à 52,5 %, la moyenne de l’OCDE à 35,1 %. La France se situe 12,1 points au-dessus de cette moyenne. La France arrive troisième.
Pour un employeur, la somme se compte en salariés. Une entreprise de dix personnes payées au SMIC depuis juin touche une remise d’environ 83 860 euros par an. Le simulateur ci-dessous refait le calcul avec vos chiffres, à partir du montant mensuel du tableau.
La remise annuelle de votre entreprise
Remise annuelle : 83 859,60 €
Exemple : 10 salariés au SMIC × 698,83 € × 12 mois = 83 859,60 €.
Calcul : salariés × allègement mensuel par salarié (voir le tableau) × 12. Barème RGDU 2026, entreprise de moins de 50 salariés, d’après Agirc-Arrco et Service-public.fr.
Que changerait une réforme sur votre fiche de paie ?
Rien n’est tranché. Jean-Pierre Farandou veut « mettre en place un groupe de travail sur les allégements généraux ». Il assure que « même le patronat le dit, il est prêt à discuter de ça ». Le plan de 2024 donnait une idée de la direction possible : moins de remise juste au-dessus du SMIC, davantage un peu plus haut, là où l’on veut voir les salaires monter.
Sur votre bulletin, la remise ne touche pas votre net : elle allège la part patronale. Une réforme jouerait donc d’abord sur le coût de votre poste. Elle jouerait ensuite sur la marge de votre employeur pour vous augmenter. Pour situer votre poste, regardez votre brut : sous 2 800 euros par mois, soit 1,5 SMIC, votre employeur touche plus de 344 euros de remise chaque mois.
Questions courantes
L’allègement de cotisations patronales change-t-il le salaire net ?
Non. La réduction porte sur la part patronale des cotisations : le salaire brut et le net du salarié restent identiques, seul le coût total du poste pour l’employeur baisse.
La taille de l’entreprise change-t-elle le calcul en 2026 ?
Oui, à la marge. Le paramètre vaut 0,3773 sous 50 salariés et 0,3813 à partir de 50 salariés, ce qui porte le coefficient maximal de 39,73 % à 40,13 % du salaire brut.
Quand la réforme des allègements voulue par Jean-Pierre Farandou s’appliquera-t-elle ?
Aucune date n’est fixée. Le 7 octobre 2026, le ministre a dit vouloir lancer un groupe de travail ; le budget de la Sécurité sociale pour 2027 contient des mesures pour freiner le coût des exonérations.
Votre réaction :
Article créé en collaboration avec l’IA.
Les plus lus
- 1
 Prix Nobel 2026 : dates, heures à Paris et lauréats prix par prix
- 2
 Nobel de physique 2026 : Francis Halzen, seul lauréat, pour les neutrinos du pôle Sud
- 3
 Grève Air Corsica du 9 au 16 octobre, vos droits si le vol saute
- 4
 Céline Dion en concert : 16 dates restantes, horaires et billets
- 5
 Prix Nobel : qui peut proposer un nom, gardé secret pendant 50 ans
Nos dossiers
- Océan94
- Record du monde35
- Espace43
- Histoire96
- Famille96
- Évolution85
- Pouvoir d’achat140
- Climat130
Recevez notre sélection dans votre boîte mail
Le meilleur d’Actu Alt Plus : décryptages, chiffres et panoramas. Désinscription en 1 clic, zéro spam.
